Posted on

Boka fler B2B-möten på LinkedIn: En 14-dagars rutin som fungerar

Affärsman i kostym arbetar på en laptop i en modern kontorsmiljö

Sluta jaga kalla samtal och bygg en pipeline som levererar

Kalla samtal är inte döda, men de är ofta fel första steg i en B2B-affär. När mottagaren inte känner till dig, din kompetens eller varför frågan är relevant uppstår friktion direkt. Ett opersonligt manus kan skapa aktivitet i säljverktyget, men sällan den typ av förtroende som krävs för ett kvalificerat möte.

LinkedIn ger dig en annan spelplan. Där kan du identifiera rätt beslutsfattare, förstå deras prioriteringar och bidra med relevanta perspektiv innan du föreslår ett samtal. En strukturerad rutin på 20 minuter per dag under 14 dagar räcker för att skapa konsekvent synlighet, starta fler relevanta dialoger och bygga en pipeline utan dyra annonsbudgetar eller massutskick.
Hand håller en Samsung-telefon med LinkedIn-profil på skärmen
Genom att bygga relationer och förstå mottagarens situation blir det enklare att inleda samtal som leder till verklig affärsnytta.

Grundfundamentet i modern relationsförsäljning

Push-taktik misslyckas ofta i digitala kanaler eftersom den utgår från säljarens behov i stället för köparens situation. Ett meddelande som börjar med företagets tjänster, utmärkelser och produktfunktioner kräver att mottagaren redan är intresserad. De flesta beslutsfattare har dock fullt upp och prioriterar problem som påverkar intäkter, kostnader, risk eller effektivitet här och nu.

Social selling handlar därför inte om att publicera fler inlägg eller samla flest kontakter. Det är ett långsiktigt arbetssätt där du använder digitala nätverk för att hitta rätt personer, förstå deras kontext och skapa meningsfulla interaktioner över tid. En praktisk beskrivning av social selling i professionella nätverk visar just skillnaden mellan relationsbyggande och traditionell engångsförsäljning.

Rätt mål är inte att göra hela LinkedIn till en reklamkanal. Rätt mål är att bli relevant för en avgränsad grupp människor som du faktiskt kan hjälpa. Målinriktat nätverkande skapar förutsättningar för naturliga affärssamtal när du arbetar med följande grundprinciper:

  • Välj en tydlig målgrupp med ett identifierbart affärsproblem.
  • Gör din profil begriplig utifrån kundens resultat, inte bara din egen titel.
  • Interagera med innehåll där dina potentiella kunder redan diskuterar sina utmaningar.
  • Skicka färre men mer relevanta kontaktförfrågningar.
  • Föreslå möten först när det finns en tydlig koppling mellan problemet och den möjliga hjälpen.

Mät din genomslagskraft med rätt nyckeltal

LinkedIns Social Selling Index, SSI, kan användas som en temperaturmätare för ditt arbetssätt. Modellen består av fyra delar som vardera kan ge upp till 25 poäng: professionellt varumärke, att hitta rätt personer, att engagera sig med insikter och att bygga relationer. Du kan läsa en detaljerad genomgång av LinkedIns SSI och dess fyra pelare för att förstå vad som påverkar utvecklingen.

SSI är dock inte samma sak som intäkt. En hög poäng kan visa att du använder plattformen aktivt, men den säger inte automatiskt att dina samtal gäller rätt företag, rätt beslutsfattare eller rätt affärsproblem. Därför bör du kombinera plattformsdata med egna försäljningsmått. Följ utvecklingen över tid, inte bara en enskild siffra.

Område Vad du följer Praktiskt mål
Synlighet Profilvisningar och relevanta visningar Öka andelen visningar från målgruppen
Engagemang Kvalificerade kommentarer och svar Minst tre genomtänkta interaktioner per dag
Dialog Nya svar och pågående konversationer Följ svarsfrekvens och samtalskvalitet
Affär Möten, kvalificerade möjligheter och affärer Mät varje steg från kontakt till möte

Profiloptimering hjälper när den gör ditt värde tydligt på några sekunder. Rubriken bör beskriva vem du hjälper och vilket resultat du skapar. Sammanfattningen kan därefter förklara arbetssätt, typiska problem och bevis på kompetens. Det är mer värdefullt än att stapla allmänna ord som strategisk, driven och lösningsorienterad.

Vecka 1 Kartlägg prospekts och skapa engagemang

Första veckan handlar om precision, inte volym. Börja med att definiera ett smalt idealiskt kundsegment, exempelvis svenska konsultbolag med 10 till 50 anställda som behöver öka sin återkommande försäljning. Kartlägg sedan vilka roller som påverkar köpet, till exempel vd, försäljningschef eller operativ chef. Marknadsarbete bör utgå från målgrupp, roller, drivkrafter och affärsutmaningar, inte från en slumpmässig kontaktlista.

Avsätt samma 20-minutersblock varje vardag. Stäng av notiser, arbeta med en enkel lista och dokumentera nästa steg. Innehållet behöver inte vara avancerat. En konkret observation från branschen, en relevant fråga eller en kommentar som bygger vidare på mottagarens resonemang räcker ofta längre än ett generiskt expertinlägg.

  1. Dag 1 till 3: Vässa profilen och skriv om rubrik, introduktion och bevis på kundnytta. Identifiera därefter 30 relevanta beslutsfattare utifrån bransch, storlek, geografiskt område och sannolik köproll.
  2. Dag 4 till 5: Läs de utvalda personernas senaste inlägg och kommentera med substans. Lägg till ett exempel, en nyansering eller en respektfull följdfråga. Undvik kommentarer som bara säger bra poäng.
  3. Dag 6 till 7: Skicka personliga kontaktförfrågningar till de personer där det finns en naturlig koppling. Nämn ett gemensamt ämne, en branschfråga eller något konkret från deras arbete, men lägg inte in en säljpitch.

För varje person bör du anteckna varför kontakten är relevant och vilket problem som verkar aktuellt. En enkel tabell med namn, roll, företag, signal, senaste interaktion och nästa steg räcker. På så sätt blir uppföljningen genomtänkt i stället för att du försöker minnas allt när kalendern är full av många bollar i luften.

Vecka 2 Initiera värdeskapande dialog och stäng mötet

Under vecka två går du från synlighet till dialog. Börja inte med att skicka samma meddelande till alla. Utgå från något mottagaren själv har publicerat, en förändring på företaget eller ett vanligt problem i branschen. Ett bra första meddelande kan vara kort: du visar vad du har lagt märke till och ställer en öppen fråga om hur de hanterar situationen.

Frågan ska vara lätt att besvara utan att mottagaren behöver förbereda ett möte. Exempelvis kan en konsult fråga vilka delar av säljprocessen som just nu skapar mest friktion, medan en teknikleverantör kan fråga hur företaget prioriterar mellan effektivisering och tillväxt. Syftet är att förstå, inte att få fram ett ja till ett möte så snabbt som möjligt.

  1. Dag 8 till 10: Starta tre till fem relevanta dialoger. Skriv kort, personligt och med fokus på mottagarens situation. Undvik länkar och produktpresentationer i första meddelandet om de inte efterfrågas.
  2. Dag 11 till 12: Dela en specifik insikt som passar konversationen. Det kan vara en enkel analys, en modell, en anonymiserad observation från liknande bolag eller en fråga som hjälper mottagaren att se problemet tydligare.
  3. Dag 13 till 14: När behovet är tydligt, föreslå ett 15-minuters introduktionsmöte. Knyt förslaget till det som redan har diskuterats och gör det lätt att tacka nej utan social press.

En bra mötesförfrågan kan låta så här: ”Det du beskriver kring långa beslutsprocesser är något som ofta går att bryta ned i några konkreta steg. Ska vi ta 15 minuter och jämföra hur ni arbetar i dag med två möjliga förbättringar?” Formuleringen är specifik, tidsbegränsad och kopplad till mottagarens problem.

Använd gärna LinkedIns tillgänglighetsfunktion eller en bokningslänk när dialogen är mogen. LinkedIn har också infört funktioner som kan låta användare visa lediga tider direkt i Messenger, men tillgänglighet och utrullning kan variera mellan enheter och konton. Kontrollera därför alltid aktuell funktion i din egen app och låt mottagaren behålla kontrollen över bokningen.

Vanliga misstag som saboterar dina mötesbokningar

Det vanligaste felet är copy-paste-mallar som avslöjar att mottagaren bara är en rad i en lista. Överdriven personalisering är inte bättre om den känns mekanisk. Att nämna företagets namn eller senaste inlägg räcker inte om resten av texten är en standardiserad pitch. Relevans skapas genom att koppla kontakten till ett verkligt problem och en rimlig anledning till att prata.

Ett annat misstag är att be om mötet innan förtroende och relevans har etablerats. Om mottagaren svarar, ställer en fråga eller reagerar på ditt innehåll har du fått en signal, men inte nödvändigtvis ett köpintresse. Följ upp med nytt värde efter några dagar, inte med ett pressande ”såg du mitt förra meddelande?”. Mät också svar och signaler snabbt nog för att kunna agera medan ämnet fortfarande är aktuellt.

  • Skicka inte samma budskap till vd, ekonomichef och användare.
  • Överbelasta inte första meddelandet med funktioner, länkar och bilagor.
  • Räkna inte likes som pipeline utan att koppla dem till relevanta dialoger.
  • Följ inte upp varje dag om mottagaren inte har bett om det.
  • Avsluta inte en bra konversation utan att definiera ett tydligt nästa steg.

Starta din 14-dagars rutin redan i eftermiddag

Det som gör rutinen effektiv är inte någon hemlig LinkedIn-funktion. Det är kombinationen av tydlig målgrupp, konsekvent närvaro, relevanta frågor och uppföljning som bygger vidare på det mottagaren faktiskt har sagt. Tjugo minuter om dagen blir 280 minuter på två veckor, tillräckligt för att kartlägga 30 beslutsfattare, skapa flera relevanta interaktioner och öppna konkreta dialoger.

Gör dagens första block enkelt. Sätt en timer på 20 minuter och arbeta utan att växla mellan mejl, CRM och sociala medier. Dokumentera vad som hände och bestäm nästa steg innan du stänger ner.

  • Välj ett tydligt kundsegment och en prioriterad köproll.
  • Identifiera fem relevanta personer i dag och bygg mot 30 under vecka ett.
  • Kommentera minst tre gånger med insikt, exempel eller följdfråga.
  • Skicka kontaktförfrågningar utan säljpitch.
  • Starta dialoger med öppna frågor om mottagarens utmaningar.
  • Föreslå ett 15-minutersmöte först när relevans och behov är tydliga.
  • Följ upp på ett respektfullt sätt och mät möten, inte bara räckvidd.

Byt ut kalla listor mot en systematisk relationstratt där varje kontakt får tid att utvecklas. Med 14 konsekventa dagar får du inte en färdig försäljningsmaskin, men du får något viktigare: ett repeterbart arbetssätt som gör det lättare att nå rätt personer, föra bättre samtal och boka möten som faktiskt är värda tiden.
Posted on

Släpp kontrollen utan att tappa fart: Så delegerar du rätt

Chef i kostym instruerar sitt team på ett ljust kontor

Flaskhalsfällan som kväver bolagets tillväxt

Delegering är inte att släppa taget. Det är att flytta beslutskraft medvetet, steg för steg, så att verksamheten kan växa utan att allt måste passera ditt skrivbord.

Det är grundarens paradox: bolaget får fler kunder, fler medarbetare och större ambitioner, men ledaren fastnar i godkännanden, kundfrågor, rekryteringsdetaljer och små operativa beslut. Kalendern fylls, medan det strategiska arbetet skjuts upp. Till slut blir den person som ska skapa riktning den som bromsar flödet.

Mikrostyrningens kostnad syns sällan på en enskild faktura. Den märks i försenade projekt, trötta ledare, medarbetare som väntar på besked och kompetenta personer som slutar ta initiativ. Att sedan kasta över allt på teamet och hoppas på det bästa är inte bättre. Effektiv delegering kräver tydliga ramar, rätt uppföljning och en gradvis förflyttning av mandat.

Varningstecken på att du är teamets största bromskloss

Det första steget är att se beroendet utan att försvara det. Om ett beslut stannar i din inkorg i tre dagar för att du måste godkänna det, är det inte bara ett produktivitetsproblem. Det är ett tecken på att ansvar, befogenhet och information inte finns på samma plats.

Gör ett snabbt självtest. Svara ja eller nej på följande frågor och räkna inte bort sådant som känns normalt bara för att det har pågått länge:

  • Stannar kundbeslut, inköp eller rekryteringsfrågor hos dig trots att andra har kompetensen?
  • Fryser projekt eller tappar fart när du är ledig?
  • Är du den enda som kan förklara viktiga processer, kundrelationer eller system?
  • Ber medarbetare om godkännande även i frågor där de tidigare har levererat bra?
  • Lägger du mer tid på att granska hur arbetet görs än på att följa upp vilket resultat det ger?
  • Har du svårt att vara borta en hel arbetsdag utan att kontrollera status?

Ansvarsfull uppföljning handlar om att följa resultat, risker och lärande. Kvävande kontroll handlar om att kräva insyn i varje delmoment, ändra beslut i efterhand och signalera att medarbetaren aldrig riktigt äger uppgiften. Skillnaden är avgörande. Den ena modellen skapar förutsägbarhet, den andra skapar väntan och försiktighet.

Det påverkar också den psykologiska tryggheten. När varje avvikelse leder till att chefen tar tillbaka uppgiften lär sig teamet att det är säkrare att inte fatta beslut alls. En svensk litteraturstudie som bygger på 20 vetenskapliga artiklar kopplar situationsanpassat ledarskap till bland annat tydlig delegering, delaktighet och arbetsmiljö, särskilt i hybrida arbetsformer. Läs studien om situationsanpassat ledarskap för en fördjupning av sambandet mellan ledarskap och medarbetares arbetsmiljö.

Personer samarbetar runt ett träbord med anteckningsböcker och pennor
Tydliga mandat gör det lättare för teamet att fatta beslut tillsammans och skapa framdrift utan onödiga flaskhalsar.

Fem trappsteg mot fullt mandat utan att tappa kontrollen

Michael Hyatts modell med fem delegeringsnivåer fungerar som ett praktiskt språk för att undvika missförstånd. Kärnan är enkel: ange inte bara vad som ska göras, utan också hur mycket beslutskraft som följer med uppgiften. Samma medarbetare kan ligga på nivå två i ett komplext juridiskt projekt och nivå fem i en välkänd kundprocess.

Modellen passar särskilt bra i snabbrörliga bolag, där risken ofta ligger i otydliga förväntningar snarare än brist på vilja. Anpassa nivån efter uppgiftens risk, medarbetarens erfarenhet, konsekvenserna av ett fel och hur ofta arbetet utförs.

Nivå Mandat När den passar
1 Gör exakt enligt instruktion Ny medarbetare, kritisk process eller hög risk
2 Undersök och rapportera När du vill bygga förståelse innan beslut
3 Undersök och rekommendera När medarbetaren ska analysera alternativ och föreslå väg framåt
4 Besluta och informera När personen kan äga planering och genomförande inom tydliga gränser
5 Besluta och agera självständigt När kompetens, omdöme och process är etablerade

Nivå ett är inte ett misslyckande. Den är rimlig när uppgiften är ny eller när ett fel kan få stora ekonomiska, juridiska eller kundmässiga konsekvenser. Felet är att stanna där av gammal vana. Sätt därför en plan för progression, till exempel att en medarbetare efter två genomförda leveranser går från detaljerade instruktioner till rekommendationer.

På nivå tre behöver du ange beslutsramarna tydligt: budget, deadline, kvalitetskrav, vilka risker som kräver eskalering och vilka alternativ som redan är uteslutna. På nivå fyra ska medarbetaren kunna fatta beslut utan förhandsgodkännande, men ni bestämmer en avstämningspunkt. Nivå fem innebär inte frånvaro. Du följer fortfarande upp effekt, lärande och större avvikelser, men du står inte längre i vägen för vardagens beslut.

Bygg ramverket med mätbara milstolpar och tydliga avstämningar

Delegering blir svag när chefen beskriver aktivitet i stället för effekt. Säg inte bara att någon ska ”jobba med försäljningen” eller ”ta över onboarding”. Definiera vad ett bra resultat betyder. Det kan vara en minskad ledtid från tio till sju dagar, en kundnöjdhet över en viss nivå eller att 90 procent av nya medarbetare följer en dokumenterad introduktionsprocess.

Välj högst tre till fem mätetal per ansvarsområde. För många KPI:er skapar rapporteringsteater, medan för få gör det omöjligt att upptäcka problem i tid. Kombinera gärna ett resultatmått med ett kvalitetsmått och ett riskmått.

  • Resultat: vad ska vara uppnått och när?
  • Kvalitet: hur avgör ni att leveransen håller rätt nivå?
  • Kapacitet: hur mycket tid, budget eller personal får användas?
  • Risk: vilka händelser måste omedelbart lyftas?
  • Lärande: vad ska förbättras efter första genomförandet?

Skapa därefter en avstämningskadens som matchar arbetets tempo. Ett projekt med hög risk kan behöva en kort veckovis avstämning. En stabil återkommande process kanske bara behöver månadsvis uppföljning och en tydlig eskaleringsväg. Statusmötet ska besvara tre frågor: vad har hänt, vad avviker och vilket beslut behövs?

Undvik möten där deltagarna läser upp sådant som redan finns i ett projektverktyg. Använd i stället en gemensam instrumentpanel, ett kort skriftligt beslutsunderlag eller en femton minuters avstämning. Resursplanering, synlig arbetsbelastning och realistiska tidsramar gör det lättare att delegera utan att överbelasta den som får mandat.

Strukturell styrning är också en fråga om tydliga roller, ansvar och beslutsvägar. Statliga utredningar om modern förvaltnings- och verksamhetsstyrning visar varför styrning behöver skapa klarhet och sammanhang, inte bara fler kontrollpunkter. Läs mer i den offentliga utredningen om styrning och översätt principerna till din egen organisation: vem beslutar, vem genomför, vem konsulteras och vem informeras?

Vanliga misstag när du släpper tyglarna

Det första misstaget är att abdikera i stället för att delegera. Att säga ”du får ta hand om det här” och sedan försvinna är inte ett mandat, utan en risköverföring. Medarbetaren behöver veta vilket resultat som förväntas, vilka resurser som finns och när frågor ska lyftas.

Det andra misstaget är att rycka tillbaka uppgiften vid första avvikelsen. Alla självständiga beslut blir inte perfekta. Om du tar över direkt lär du teamet att mandat bara gäller tills något blir svårt. Stanna i stället upp och fråga vad som hände, vilka antaganden som låg bakom och vilket stöd som saknades.

  • Beskriv konsekvensen utan att döma personen.
  • Be medarbetaren analysera orsaken innan du föreslår en lösning.
  • Justera ramverket, inte automatiskt hela mandatet.
  • Bestäm nästa kontrollpunkt och vad som ska vara annorlunda då.

Feedback ska bygga kompetens, inte osäkerhet. Byt ”det där blev fel” mot ”utfallet avvek från målet eftersom tidsrisken inte fångades. Hur vill du ändra planeringen inför nästa leverans?” Då blir avvikelsen ett underlag för lärande. Situationsanpassat ledarskap innebär dessutom att stödet kan skifta över tid. En erfaren person kan behöva mer vägledning i en ny typ av uppgift, medan en nyanställd snabbt kan växa in i större mandat med rätt återkoppling.

Börja frigöra din tid redan i eftermiddag

Du behöver inte börja med den största eller mest strategiska uppgiften. Börja med en återkommande aktivitet som tar mycket av din tid, har tydligt resultat och inte kräver att du själv fattar varje beslut. Målet är att skapa en första fungerande modell som sedan kan skalas.

  1. Identifiera en uppgift: välj en aktivitet som återkommer varje vecka och skriv ned hur många timmar den tar, vilka beslut den innehåller och vad som händer om något blir fel.
  2. Placera den på en mandattrappa: bestäm om medarbetaren ska följa instruktioner, undersöka, rekommendera, besluta och informera eller agera självständigt.
  3. Boka en tydlig avstämning: formulera önskat resultat, deadline, gränser, mätetal och första kontrollpunkt. Efter genomförandet dokumenterar ni vad som ska behållas och vad som ska justeras.

Var tydlig även med vad du inte längre ska göra. Om mandatet ligger hos medarbetaren men du fortsätter att svara på alla kundfrågor, ändra varje dokument och godkänna varje inköp har du inte delegerat på riktigt. Håll dig till de överenskomna kontrollpunkterna och gör undantag bara när riskbilden faktiskt förändras.

På kort sikt frigör detta kanske två eller tre timmar i veckan. På längre sikt bygger det en verksamhet där fler kan fatta bra beslut utan att vänta på dig. Då kan ledartiden flyttas från operativ brandsläckning till strategi, produktutveckling, kundvärde och expansion. Det är den verkliga vinsten med delegering: inte att du gör mindre, utan att bolaget kan åstadkomma mer utan att vara bundet till din kalender.

Posted on

Säkra bolagets avtal innan du signerar med din första stora kund

Kvinna i svart kavaj granskar avtalsdokument vid ett bord

När drömkunden blir ett potentiellt giftpiller

En stor kund kan accelerera bolaget på månader. Ett dåligt avtal kan samtidigt skapa en risk som bolaget aldrig har råd att bära. Därför ska ett standardavtal från en stor inköpsorganisation inte ses som en formalitet, utan som ett första förhandlingsbud.

Maktobalansen är tydlig. Kunden kan ha jurister, inköpare, riskfunktioner och färdiga mallar. Leverantören kanske består av en grundare, några konsulter och en begränsad kassa. Just därför behöver avtalet granskas utifrån bolagets faktiska kapacitet, inte kundens önskelista.

Ogenomtänkta villkor kan göra en lönsam leverans till akut konkursrisk. Obegränsat ansvar, äganderätt till all kod, långa betalningstider och automatiska viten kan tillsammans innebära att ett enda projekt belastar bolaget långt över intäkten. Du ska inte be om ursäkt för rimliga villkor. Du ska visa att de gör affären genomförbar.

Två affärsmän granskar och undertecknar ett avtal vid ett bord
Ett genomtänkt avtal gör ansvar, leverans och ekonomisk risk tydliga innan samarbetet börjar.
  • Räkna fram högsta möjliga ekonomiska exponering innan avtalet signeras.
  • Markera ansvar, IP, betalning, ändringshantering och uppsägning som förhandlingspunkter.
  • Se till att bilagor, offert och muntliga överenskommelser inte motsäger huvudavtalet.

Sätt tak för skadestånd och neutralisera orimliga krav

Obegränsat skadestånd innebär i praktiken att hela bolagets framtida intjäning och tillgångar kan stå på spel. Ett uppdrag värt 300 000 kronor ska inte automatiskt kunna skapa ett krav på flera miljoner, särskilt inte när kunden själv styr delar av projektets förutsättningar.

En vanlig utgångspunkt är ett ansvarstak kopplat till kontraktsvärdet eller det arvode som betalats under de senaste tolv månaderna. Taket behöver kompletteras med tydliga undantag, exempelvis vid uppsåt eller grov vårdslöshet, och samordnas med företagets ansvarsförsäkring. Om försäkringen har ett maxbelopp på 5 miljoner kronor är det svårt att försvara ett obegränsat avtalsansvar.

Separera också direkta skador från indirekta förluster. Direkta kostnader kan exempelvis vara rimliga kostnader för att rätta ett fel. Indirekta skador kan däremot omfatta utebliven vinst, produktionsbortfall, förlorade affärsmöjligheter eller följdkrav från kundens kunder. Sådana poster måste hanteras uttryckligen, annars blir riskbilden oklar.

Svensk avtalsrätt bygger på avtalsfrihet mellan kommersiella parter, men friheten är inte obegränsad. En ansvarsbegränsning kan i vissa fall jämkas eller lämnas utan avseende om resultatet blir oskäligt. För en fördjupad analys av hur ansvarsbegränsningar bedöms enligt svensk rätt kan du läsa studien om konsultansvar. Slutsatsen för företagaren är enkel: skriv ett balanserat villkor från början i stället för att förlita dig på att en domstol senare ska rädda affären.

  • Föreslå ett totalt ansvarstak på exempelvis kontraktsvärdet eller tolv månaders arvode.
  • Uteslut indirekta skador och utebliven vinst, med noggrant formulerade undantag.
  • Kontrollera att ansvarstaket faktiskt ryms inom försäkringens belopp och villkor.
  • Beskriv kundens medverkan, godkännanden och informationsansvar.

Skydda din immateriella egendom och källkod

Den största tillgången i ett konsult- eller teknikbolag finns ofta inte i balansräkningen. Den finns i metoderna, mallarna, algoritmerna, kodbiblioteken, processerna och erfarenheten som byggts upp över tid. Därför är skillnaden mellan överlåtelse och nyttjanderätt avgörande.

En överlåtelse innebär att kunden får äganderätten till det som definieras i avtalet. En nyttjanderätt innebär i stället att kunden får använda materialet på vissa villkor. Om avtalet säger att ”allt framtaget material tillfaller kunden” kan formuleringen även träffa generiska komponenter som utvecklats före uppdraget eller som behövs i framtida leveranser.

Avgränsa därför tre kategorier: kundspecifikt resultat, förbefintlig IP och generiska förbättringar. Kunden kan få äganderätt till den unika rapporten, designen eller kundanpassade funktionen. Bolaget bör däremot behålla rättigheterna till grundplattformen, återanvändbara moduler, arbetsmetoder och verktyg.

När leveransvillkoren formuleras är det kritiskt att tydligt avgränsa immaterialrätten så att bolaget inte ger bort sitt kärnvärde i onödan. En användbar motklausul kan ange att leverantören behåller all rätt till material, kod och teknik som fanns före uppdraget eller som har generell användning, medan kunden får en permanent eller tidsbegränsad licens till den del som behövs för den avtalade verksamheten.

  • Definiera förbefintlig IP i en bilaga, även om listan bara innehåller några få komponenter.
  • Beskriv exakt vilka leverabler kunden får äga och vilka delar kunden endast får använda.
  • Ge bolaget rätt att återanvända generell kunskap, kod och metodik som inte innehåller kundens konfidentiella information.
  • Reglera tredjepartskomponenter och open source separat, inklusive licenskrav.

Stoppa ensidiga viten och drakoniska SLA-krav

Förseningsvite kan se harmlöst ut i kundens mall, men blir snabbt ett dolt prissänkningsverktyg om det utgår automatiskt per dag och saknar tak. Ett uppdrag kan då fortsätta kosta leverantören pengar även när förseningen beror på sena besked, bristande åtkomst eller ändrade krav från kunden.

Vite ska därför villkoras. Det bör kräva att leverantören faktiskt ansvarar för förseningen, att kunden har lämnat fullständigt underlag och att kunden själv har uppfyllt sina beroenden. Ange också en rättelsefrist och ett sammanlagt maximalt vite kopplat till kontraktsvärdet.

Riskområde Otydligt villkor Balanserad lösning
Försening Vite utgår automatiskt från varje kalenderdag Vite gäller bara vid leverantörens ansvar efter rättelsefrist
Kundens medverkan Ingen påverkan på deadline Deadline flyttas vid sena besked, data eller godkännanden
Ansvar Viten kan staplas utan tak Sammanlagt vite begränsas till en bestämd andel av kontraktsvärdet
SLA Alla avvikelser ger full sanktion Servicenivå, mätmetod, undantag och kompensation definieras

Kontrollera även om SLA-kraven är realistiska i förhållande till bemanning och teknik. Krav på ständig beredskap, mycket korta svarstider eller ersättning för hela kundens driftstopp kan vara en annan affär än den som först diskuterades. Ett seriöst avtal kopplar därför sanktionen till den del av tjänsten som faktiskt brustit.

Vanliga misstag i storförhandlingen

Det första misstaget är att acceptera 90 till 120 dagars betalningsvillkor utan att räkna på kassaflödet. Ett litet bolag kan behöva betala löner, underleverantörer och skatt långt innan kunden betalar. Förhandla om 30 dagar, delbetalningar vid milstolpar eller förskott för inköp och uppstart.

Det andra är att leverera merarbete utan skriftlig ändringshantering. Projektomfång växer sällan genom ett enda stort beslut. Det sker genom extra möten, nya integrationer, fler revisionsrundor och formuleringar som ”kan ni bara lägga till”. Varje förändring behöver en enkel process för pris, tidplan och ansvar.

Det tredje är att lita på muntliga löften som inte finns i avtalet. Om säljaren säger att kunden ska bidra med data på fredag, men avtalet saknar en sådan skyldighet, blir bevisläget svagt. Skriv in antaganden, beroenden, acceptanskriterier och prioritet mellan dokument.

Svensk rätt har skydd mot oskäliga avtalsvillkor, men det är ingen affärsstrategi att hoppas på efterhandsprövning. Avtalslagens regler, bland annat om jämkning av oskäliga villkor, måste bedömas utifrån omständigheterna i det enskilda fallet. Ett tydligt avtal förebygger konflikt betydligt bättre än en osäker juridisk prövning efteråt.

  • Räkna på kassaflödet vid både 30 och 120 dagars betalningstid.
  • Inför en skriftlig change request-process med namngiven godkännare.
  • Samla alla centrala löften i avtalet eller i en prioriterad bilaga.
  • Kontrollera om avtalet beskriver ett självständigt uppdrag eller i praktiken en anställning.

Gör så här när beställaren skickar sitt standardavtal

Du behöver inte göra förhandlingen konfrontativ. Rödmarkeringar kan presenteras som en kvalitetssäkring som gör ansvar, leverans och beslutsvägar tydligare för båda parter. Målet är att få bort risk som ingen egentligen har prissatt.

  1. Stryk de farligaste klausulerna först. Markera obegränsat skadestånd, ensidiga viten, alltför breda IP-överlåtelser och orealistiska SLA-krav. Börja med de villkor som kan hota bolagets existens, inte med språkliga detaljer.
  2. Skicka ett konkret motförslag. Hänvisa till ansvarsförsäkringens ramar och föreslå ett beloppsmässigt tak, tydliga undantag och en avgränsning av indirekta skador. Ett färdigt alternativ är lättare för kundens jurist att acceptera än enbart kritik.
  3. Förankra scope och kundens beroenden. Skriv ner leverabler, deadlines, acceptanskriterier, kundens åtkomst, beslutsdatum och förutsättningar. Om kunden är sen med underlag ska tidplanen kunna justeras.
  4. Bestäm dokumenthierarkin. Ange om huvudavtal, order, offert, kravspecifikation eller SLA har företräde vid konflikt. Detta minskar risken att en allmän standardbilaga trumfar en specifik kommersiell överenskommelse.
  5. Gör en slutlig riskkontroll. Summera högsta möjliga skadestånd, viten, obetalda kostnader och IP-konsekvenser. Låt jurist eller försäkringsrådgivare granska avtalet när värdet eller risken överstiger bolagets normala kapacitet.

Snabba formuleringar kan avväpna kundens standardargument. Säg exempelvis: ”För att ansvaret ska vara försäkringsbart föreslås ett tak motsvarande tolv månaders arvode.” Eller: ”För att hålla tidplanen behöver kundens godkännanden och underlag behandlas som uttryckliga projektförutsättningar.” Det är sakligt, mätbart och svårt att avfärda som ovilja.

Var också uppmärksam på uppdragets praktiska form. Konsulten ska normalt ha självständighet i hur arbetet planeras och utförs. Ett avtal som kombinerar långvarig ensam bemanning, detaljstyrda arbetstider och arbetsledning från kunden kan skapa andra juridiska och ekonomiska frågor än ett avgränsat projekt.

Ta kommandot innan pennan rör pappret

Professionell integritet skapar respekt hos seriösa inköpare. Ett bolag som kan förklara sitt ansvarstak, sina leveransförutsättningar och sin IP-modell framstår inte som besvärligt, utan som moget nog att leverera med kontroll.

  • Är ansvarstaket angivet i kronor och kopplat till en rimlig bas?
  • Är indirekta skador, utebliven vinst och följdkrav hanterade?
  • Är kundspecifik leverans separerad från bolagets grundplattform och förbefintliga IP?
  • Finns ett tak och tydliga villkor för viten och SLA-kompensation?
  • Är betalningstiden förenlig med bolagets kassaflöde?
  • Finns skriftlig ändringshantering, acceptanskriterier och kundberoenden?
  • Har försäkringsvillkor, bilagor och dokumenthierarki kontrollerats?

Ett dåligt avtal är alltid sämre än att gå miste om affären. Gå därför igenom riskerna innan signering, rangordna tre villkor som inte kan kompromissas bort och skicka ett balanserat motförslag idag. Den första stora kunden ska bygga bolagets nästa fas, inte bli orsaken till att den aldrig kommer.

Posted on

Så hanterar du sena kundbetalningar utan att förstöra affärsrelationen

Affärsman räknar kontanter vid skrivbord med en laptop och papper

När fakturan förfaller utan att pengarna syns på kontot

Att kräva betalt i tid är inte aggressivt. Det är en grundläggande del av professionellt företagande. När en faktura passerar förfallodagen ska du inte välja mellan kassaflöde och kundrelation. Med tydliga rutiner kan du skydda likviditeten och samtidigt visa kunden att verksamheten är välorganiserad.

Likviditetsproblem uppstår ofta i det tysta. En enskild sen betalning känns kanske hanterbar, men flera försenade fakturor kan snabbt binda kapital som behövs för löner, skatter, leverantörer och nya uppdrag. Orsaken är dessutom ofta slarv, fel referens eller en intern attest som fastnat hos kunden, inte illvilja. Därför börjar en bra kravprocess med en saklig avstämning. För företag som vill arbeta strukturerat finns tydliga regelverk kring ränta och ersättning vid sen betalning, vilket gör det lättare att agera tryggt och konsekvent.

Två personer i mörka kavajer skakar hand över ett skrivbord
En tydlig och respektfull kravprocess skyddar både kassaflödet och grunden för långsiktiga kundrelationer.

Vanliga misstag som kostar både pengar och goodwill

Det första misstaget är att vänta för länge. Många företagare drar sig för att kontakta kunden eftersom de inte vill verka småaktiga eller desperata. Men en påminnelse några dagar efter förfallodagen är normalt en serviceåtgärd. Den hjälper kunden att upptäcka en missad betalning innan ärendet blir större och dyrare för båda parter.

Det andra misstaget är att gå från tystnad till hot. Om första kontakten sker med formuleringar om inkasso, Kronofogden eller rättsliga åtgärder kan kunden uppfatta tonen som oproportionerlig, särskilt om fakturan bara har fastnat i ett internt system. En eskaleringsmodell behöver i stället ge utrymme för dialog, samtidigt som varje steg blir tydligare och mer formellt.

  • Vänta inte flera veckor innan första avstämningen.
  • Kontrollera alltid fakturanummer, belopp, förfallodag, referens och leveransadress.
  • Undvik otydliga betalningsvillkor som lämnar utrymme för olika tolkningar.
  • Dokumentera kontaktförsök, invändningar och överenskomna betalningsdatum.
  • Blanda inte ihop personlig prestige med en administrativ rutin.

Otydliga avtal skapar onödiga diskussioner. Ange betalningsfrist, eventuell dröjsmålsränta, fakturaadress, e-post för ekonomiavdelningen och krav på korrekt beställarreferens redan i avtalet. När villkoren är synliga för båda parter blir uppföljningen mindre personlig och mer affärsmässig.

Eskaleringsstegen som räddar kassaflödet steg för steg

En eskaleringsstege gör att du slipper improvisera när pengar saknas. Bestäm i förväg vem som kontaktar kunden, vilka uppgifter som ska finnas med och när nästa åtgärd tas. Då behandlas kunder likvärdigt, och risken minskar att ett obekvämt ärende blir liggande i kundreskontran.

  1. Dag 1 till 3: Skicka en vänlig avstämning via mejl eller ring kontaktpersonen. Utgå från att fakturan kan ha förbisetts och ange fakturanummer, belopp, förfallodag och betalningsuppgifter.
  2. Dag 7 till 10: Skicka en formell påminnelse. Specificera att betalningen saknas, ange ett nytt tydligt betalningsdatum och informera om eventuell dröjsmålsränta enligt avtal eller lag.
  3. Dag 15 till 20: Kontakta ekonomiansvarig eller annan beslutsfattare direkt. Fråga vad som hindrar betalningen och erbjud en skriftlig avbetalningsplan när kundens betalningsproblem är tillfälliga.
  4. Dag 30 och framåt: Skärp åtgärden. Informera om inkassokrav eller andra rättsliga steg enligt gällande regler, och pausa vid behov ytterligare leveranser tills skulden är reglerad.

Det viktiga är inte att alla företag använder exakt samma dagar. Det viktiga är att processen är förutsägbar. En liten konsultbyrå kan behöva agera snabbare än ett större bolag med långa attestflöden, men ingen verksamhet tjänar på att saknade betalningar hanteras från fall till fall.

Vid affärer mellan näringsidkare kan du normalt ha rätt till dröjsmålsränta och ersättning för indrivningskostnader när kunden betalar för sent. Kontrollera alltid avtal, tillämpliga regler och aktuella belopp innan krav skickas. Konsumentverkets information om fakturor och påminnelser gäller främst konsumentförhållanden, medan företagsfordringar kan omfattas av andra villkor. Vid större belopp eller bestridda krav är juridisk rådgivning klokt.

Formuleringarna som fungerar utan att låta anklagande

Den första påminnelsen ska göra det enkelt att agera. Skriv kort, sakligt och hjälpsamt. En formulering kan vara: ”Hej, enligt vår reskontra är faktura 1047 på 18 500 kronor, med förfallodag den 5 mars, ännu inte registrerad som betald. Det kan förstås bero på att den har missats eller fastnat i er hantering. Kontrollera gärna status och återkom med planerat betalningsdatum.”

Den andra kontakten kan vara tydligare: ”Betalning för faktura 1047 saknas fortfarande. Vänligen reglera beloppet senast den 15 mars. Dröjsmålsränta beräknas enligt avtal från dagen efter förfallodagen. Om betalningen redan är genomförd, skicka gärna betalningsdatum och underlag så stäms posten av.” Formuleringen fokuserar på fakta och ger kunden en enkel väg att rätta ett eventuellt fel.

  • Vid påståendet att fakturan aldrig mottagits, skicka den igen och be kunden bekräfta rätt fakturaadress.
  • Vid påståendet att fakturan är felaktig, be om en konkret skriftlig invändning med belopp och grund.
  • Vid tidsförhalning, fråga efter ett exakt betalningsdatum i stället för ett allmänt löfte.
  • Vid tillfälliga likviditetsproblem, föreslå en plan med belopp och datum, inte en öppen diskussion.

I telefonsamtal ska du hålla dig till fakturan, leveransen och nästa steg. Säg exempelvis: ”För att få detta ur världen behöver en betalningsplan med två datum fastställas i dag. Vilket belopp kan betalas senast fredag, och när regleras återstoden?” Efter samtalet skickar du alltid en skriftlig bekräftelse.

Att skilja på sak och relation är avgörande. Du kan vara tydlig med att en skuld måste betalas utan att ifrågasätta kundens seriositet. Fortsatta projekt, support och framtida affärer kan hållas intakta, men bara om betalningsvillkoren blir tydliga och efterlevs.

Så hanterar du juridiken kring ränta och avgifter på rätt sätt

Räntelagen fungerar som en utgångspunkt när parterna inte har avtalat om annat. Mellan företag kan avtalade villkor normalt styra, men villkoren måste vara tydliga och möjliga att kontrollera. Om betalningsdagen är angiven kan dröjsmålsränta normalt börja löpa dagen efter förfallodagen. Om ingen betalningsfrist avtalats kan andra regler gälla, bland annat en tidsgräns kopplad till fakturans mottagande.

Fråga Praktisk hantering
Vilken ränta gäller? Kontrollera först avtalet. Om avtalet saknar villkor kan räntelagens regler bli aktuella.
När börjar räntan löpa? Vanligen dagen efter avtalad förfallodag, men särskilda regler kan gälla om förfallodag saknas.
Gäller förseningsersättning? Vid affärer mellan näringsidkare kan en fast ersättning på 450 kronor normalt krävas per försenad faktura, förutsatt att villkoren är uppfyllda.
Vad händer vid bestridande? Utred invändningen. Skicka inte slentrianmässigt ett krav vidare om kunden har en konkret och sakligt motiverad invändning.

Ränta och avgifter ska inte användas som överraskningar eller påtryckningar utan grund. Ange villkoren redan i avtalet och specificera dem tydligt i påminnelsen. Ett korrekt krav med fakturanummer, kapitalbelopp, räntesats, period och eventuella kostnader signalerar ordning, inte konfliktbenägenhet.

Snabba vinster som förebygger sena betalningar redan vid avtalet

De bästa indrivningsrutinerna börjar innan fakturan skickas. Gör en enkel kreditbedömning av nya kunder, kontrollera bolagsuppgifter och identifiera vem som godkänner leverantörsfakturor. Vid större uppdrag bör kreditgräns och betalningsplan vara en del av försäljningsprocessen, inte något som ekonomiavdelningen upptäcker i efterhand.

  • Använd kreditupplysning och dokumenterad onboarding för nya kunder.
  • Begär förskott eller delbetalning när uppdraget kräver material, underleverantörer eller många arbetstimmar innan leverans.
  • Dela upp större projekt i milstolpar och fakturera efter godkända leveranser.
  • Skicka fakturan direkt när arbetet är utfört och kontrollera att rätt referens finns med.
  • Automatisera aviseringar några dagar före förfallodagen och påminnelser efter förfallodagen.

Automatisering tar bort den vanligaste svagheten i små företag: att uppföljning blir beroende av minne och arbetsbelastning. Välj ett fakturasystem som kan matcha inbetalningar, visa åldersanalys och markera avvikelser. Följ exempelvis andelen förfallna fakturor, genomsnittligt antal betalningsdagar och värdet på fordringar äldre än 30 dagar varje vecka.

Checklista att börja med i ditt bolag redan idag

Du behöver inte bygga ett stort ekonomiprojekt för att få kontroll. Börja med en timme i kundreskontran, definiera ansvar och lägg in de viktigaste mallarna i företagets system. En fast veckorutin är ofta mer värdefull än en avancerad process som ingen följer.

  1. Gå igenom kundreskontran och identifiera alla fordringar som är äldre än fem dagar efter förfallodagen.
  2. Kontrollera varje faktura och skicka den första vänliga avstämningen enligt eskaleringsmodellen.
  3. Markera invändningar, utlovade betalningsdatum och ansvarig person i ett gemensamt system.
  4. Uppdatera offert- och fakturavillkor med betalningsfrist, ränta, avgifter, fakturaadress och referenskrav.
  5. Inför en fast veckorutin där förfallna fakturor gås igenom, åtgärder tilldelas och resultatet följs upp.

Rakt på sak: en kundrelation blir sällan starkare av otydlighet. När du följer upp i tid, håller en respektfull ton och står fast vid avtalade villkor visar du att företaget är stabilt, förutsägbart och värt att göra affärer med. Det är så du skyddar kassaflödet utan att bränna broarna.

Posted on

Så sätter du rätt pris på B2B-tjänster utan att sälja bort din marginal

Affärsmöte där deltagare diskuterar villkor och prissättning

Lämna timfällan bakom dig och rädda din lönsamhet

Timdebitering sätter ett tak på din lönsamhet. När intäkten räknas per arbetad timme blir snabbare leverans ett problem, inte en konkurrensfördel. Du får dessutom betalt för aktiviteten, medan kunden egentligen köper ett resultat, minskad risk eller möjligheten att tjäna och spara pengar.

Det är dags att skilja på leverans och värde. En konsult som löser ett kostsamt problem på två timmar kan skapa större affärsnytta än en leverantör som arbetar i tjugo timmar utan tydlig effekt. I Stripe:s guide om B2B-prissättning framhålls just att priset bör kopplas till hur kunden använder tjänsten och mäter affärsvärdet. En prisjustering på exempelvis 10 procent slår dessutom direkt mot resultatet, utan att du behöver sälja fler timmar eller öka bemanningen.

Vanliga misstag som eroderar dina marginaler i onödan

Det vanligaste misstaget är att börja med den egna kostnaden. Du räknar på lön, lokaler, programvaror och overhead, lägger på ett godtyckligt påslag och hoppas att marknaden accepterar priset. Kalkylen behövs för att veta var smärtgränsen går, men den säger nästan ingenting om vad kunden faktiskt är beredd att betala. Två kunder kan få samma arbetsinsats men helt olika ekonomisk nytta.

Ett annat dyrt misstag är reflexmässig rabatt. Kunden säger att budgeten är pressad och leverantören sänker priset för att stänga affären. Utan ett motkrav från kunden blir rabatten en permanent marginalförlust. Enligt en analys från Boston Consulting Group kan mer strategisk rabattstyrning ge en förbättring av rörelseresultatet på 1 till 4 procentenheter inom 18 månader. Rabatter bör därför behandlas som investeringar som ska köpa något konkret, exempelvis längre avtalstid, snabbare beslut eller lägre servicekostnad.

Även fasta konkurrentpriser kan leda fel. Om ett annat bolag tar 15 000 kronor för en liknande tjänst betyder det inte att samma pris är rätt för dig. Konkurrenten kan ha en annan kostnadsstruktur, sämre leverans eller en helt annan kundmålgrupp. En sund prissättning kombinerar intern lönsamhet, marknadsdata och kundens upplevda värde.

Feltänk Vad det leder till Vad en sund prissättning kräver
”Priset ska täcka våra timmar” Ett tak för intäkten och belöning av långsamhet Pris efter resultat, risk och kundnytta
”Alla kunder ska ha samma rabatt” Marginalförlust utan affärsmässig motprestation Rabatt kopplad till beteende och värde
”Vi måste ligga under konkurrenten” Prispress och svag positionering Tydlig differentiering och bevisad effekt
”Allt ingår för att vara enkel” Scope creep och obetalt merarbete Avgränsningar, nivåer och ändringsregler
Person räknar på ekonomiska diagram med miniräknare och anteckningsbok
En hållbar prissättning börjar med att skilja på kostnadsgränsen internt och det värde kunden faktiskt köper.

Värdebaserad prissättning i praktiken

Värdebaserad prissättning utgår från kundens betalningsvilja, inte från hur lång tid leveransen tar. En användbar tankemodell är value stick-modellen, som beskriver relationen mellan kundens betalningsvilja, priset, leverantörens kostnad och underleverantörernas kostnader. Kundens upplevda nytta ligger mellan betalningsviljan och priset, medan din marginal ligger mellan priset och kostnaden.

Det innebär att du kan förbättra lönsamheten på flera sätt. Du kan höja priset, öka kundens upplevda värde, sänka leveranskostnaden eller minska onödiga inköp. Harvard Business School beskriver value stick-modellen som ett sätt att förstå hur värde skapas och fördelas mellan kund, företag och leverantörer. Modellen gör prissamtalet mer konkret, eftersom fokus flyttas från timmar till ekonomiska konsekvenser.

Börja med att kartlägga problemet före du presenterar lösningen. Fråga vad problemet kostar varje månad, vilka intäkter som går förlorade, vilka risker som ökar och vad en förbättring skulle vara värd. Om en processförbättring frigör 200 arbetstimmar per år, minskar felkostnader med 300 000 kronor och kortar säljcykeln med två veckor, finns ett helt annat prisutrymme än om tjänsten beskrivs som ”tre workshops och en rapport”.

  • Identifiera kundens viktigaste affärsmål och vem som äger resultatet.
  • Översätt problemet till kronor, tid, risk eller intäkt där det går.
  • Dokumentera vad som händer om kunden inte agerar under de närmaste sex till tolv månaderna.
  • Presentera effekten först, därefter metod, omfattning och pris.
  • Följ upp realiserat värde efter leveransen och använd det i framtida försäljning.

För att få kunden att fokusera på affärseffekten behöver erbjudandet byggas kring beslut och konsekvenser. Börja inte med verktyg, antal möten eller specialistnivåer. Börja med vad kunden ska kunna göra bättre efter leveransen. I komplex B2B-försäljning deltar ofta flera beslutsfattare, vilket gör en tydlig ROI-berättelse viktigare än en lång lista över aktiviteter.

Gör så här för att paketera tjänster som säljer sig själva

En bra paketering gör tjänsten begriplig, jämförbar och lättare att köpa. Den ska också skydda marginalen. En praktisk modell är tre nivåer: Grund, Tillväxt och Premium. Nivåerna ska inte bara skilja sig åt genom fler timmar, utan genom ansvar, snabbhet, riskdelning, tillgång till expertis och sannolikheten att kunden når sitt mål.

Grundnivån kan innehålla analys, rekommendationer och en begränsad implementering. Tillväxtnivån kan lägga till löpande uppföljning, utbildning och stöd vid genomförandet. Premium kan omfatta prioriterad tillgång, tätare mätning, integrationer och tydligare resultatansvar. Prisskillnaden mellan nivåerna bör vara tillräckligt stor för att premium ska kännas motiverad, men inte så stor att kunden upplever den som orimlig.

  • Grund: tydlig diagnos, avgränsad leverans och låg inköpsrisk.
  • Tillväxt: genomförandestöd, återkommande avstämningar och fler kontaktpunkter.
  • Premium: hög prioritet, bredare ansvar, snabbare respons och mer omfattande affärseffekt.

Scope creep uppstår sällan för att kunden är besvärlig. Det uppstår för att leveransen är otydligt definierad. Ange därför vad som ingår, vad som inte ingår, hur många beslutsmöten som ingår, vilka underlag kunden måste leverera och hur ändringar hanteras. En ändringsorder behöver inte vara byråkratisk. Det kan räcka med en enkel regel: nya önskemål bedöms utifrån påverkan på tid, ansvar och pris innan arbetet startar.

Fast pris skiftar en del risk från kunden till leverantören, vilket ofta gör erbjudandet mer attraktivt. Men fast pris får inte betyda obegränsad leverans. Beräkna internt arbetstid, komplexitet, revisionsbehov, projektledning och kommunikation. Lägg in en riskbuffert, exempelvis 15 till 30 procent beroende på osäkerheten, och använd milstolpar för att kontrollera lönsamheten under projektets gång.

För återkommande behov passar abonnemang eller retainer ofta bättre än enstaka projekt. Definiera då kapacitet, svarstider och prioritering tydligt. Kunden köper tillgång och trygghet, inte obegränsad användning. Mät varje månad faktisk nyttjandegrad, bruttomarginal och hur mycket kapacitet som förbrukas av arbete utanför kärnleveransen.

Förhandla utan att vika ner dig på priset

Prispress är inte alltid ett prisproblem. När en inköpare säger att priset är för högt kan det handla om budgetprocess, mandat, risk eller att värdet inte är tillräckligt tydligt. Svara inte med rabatt i första steget. Fråga vad kunden jämför med, vilken del av investeringen som känns svår och vilka kriterier som avgör beslutet.

Förhandling blir enklare när priset kan kopplas till alternativ. Visa vad som händer med omfattning, tid eller risk om kunden väljer en lägre nivå. Ett starkt erbjudande behöver inte vara billigast, men kunden måste förstå varför det är säkrare eller mer lönsamt. Bain pekar på att en prisförbättring på 1 procent i många fall kan ge omkring 8 procent högre rörelseresultat, även om utfallet varierar mellan företag och branscher.

  1. Bekräfta invändningen utan att genast försvara priset.
  2. Ta reda på om hindret gäller budget, risk, mandat eller upplevt värde.
  3. Knyt priset till ett konkret resultat eller en kostnad som undviks.
  4. Erbjud alternativ med lägre omfattning, inte samma leverans till lägre pris.
  5. Dokumentera överenskomna villkor och nästa beslutspunkt innan samtalet avslutas.

Om rabatt verkligen behövs ska kunden ge något tillbaka. Det kan vara förskottsbetalning, längre avtal, standardiserade villkor, snabb återkoppling eller ett referenscase. Ta samtidigt bort funktioner eller leveransomfång. En rabatt utan förändrad leverans är inte en strategi, utan en överföring av värde från ditt företag till kunden.

Trygghet kan väga tyngre än lägsta pris i en B2B-upphandling. Tydliga milstolpar, ansvarsfördelning, servicenivåer, säkerhetsrutiner och rimliga garantier minskar köparens personliga och organisatoriska risk. Sälj därför inte bara vad som ska göras. Sälj hur kunden hålls trygg när något förändras.

Checklista att börja med redan inför din nästa offert

Gör prisskiftet konkret genom att börja med nya prospekt. Befintliga kunder kan hanteras separat, med prisjusteringar vid förnyelse, utökad omfattning eller förändrade villkor. Målet är inte att höja allt på en gång, utan att skapa bättre beslutsunderlag och träna organisationen i att sälja värde.

  • Räkna fram lägsta lönsamma pris och skilj det från rekommenderat kundpris.
  • Beskriv kundens problem i ekonomiska termer före du beskriver din metod.
  • Bygg tre paket med tydliga skillnader i resultat, ansvar och tillgång.
  • Sätt en rabattgräns och definiera vilka motkrav som krävs.
  • Följ upp offertens vinstmarginal, rabattnivå, vinstfrekvens och realiserade kundvärde.

Inför nästa säljsamtal ska tre frågor vara besvarade: Vad kostar kundens problem? Vad är en realistisk förbättring värd? Vilken del av leveransen skapar mest affärseffekt? Om svaren saknas är det för tidigt att lämna en detaljerad offert. Då behövs ett betalt analyssteg eller ett tydligare upptäcktsmöte.

Det viktigaste skiftet handlar om positionering. En underleverantör säljer timmar och väntar på instruktioner. En affärspartner hjälper kunden att fatta bättre beslut, minskar osäkerheten och tar ansvar för att rätt effekt kan uppnås. Testa 10 till 15 procent högre pris på nya affärer, jämför vinstfrekvens och marginal över minst tio offerter och justera sedan utifrån data. Högre pris är inte målet i sig. Målet är ett företag som får rimligt betalt för den nytta det faktiskt skapar.

Posted on

Maskinauktioner för proffs så köper och säljer du med vinst

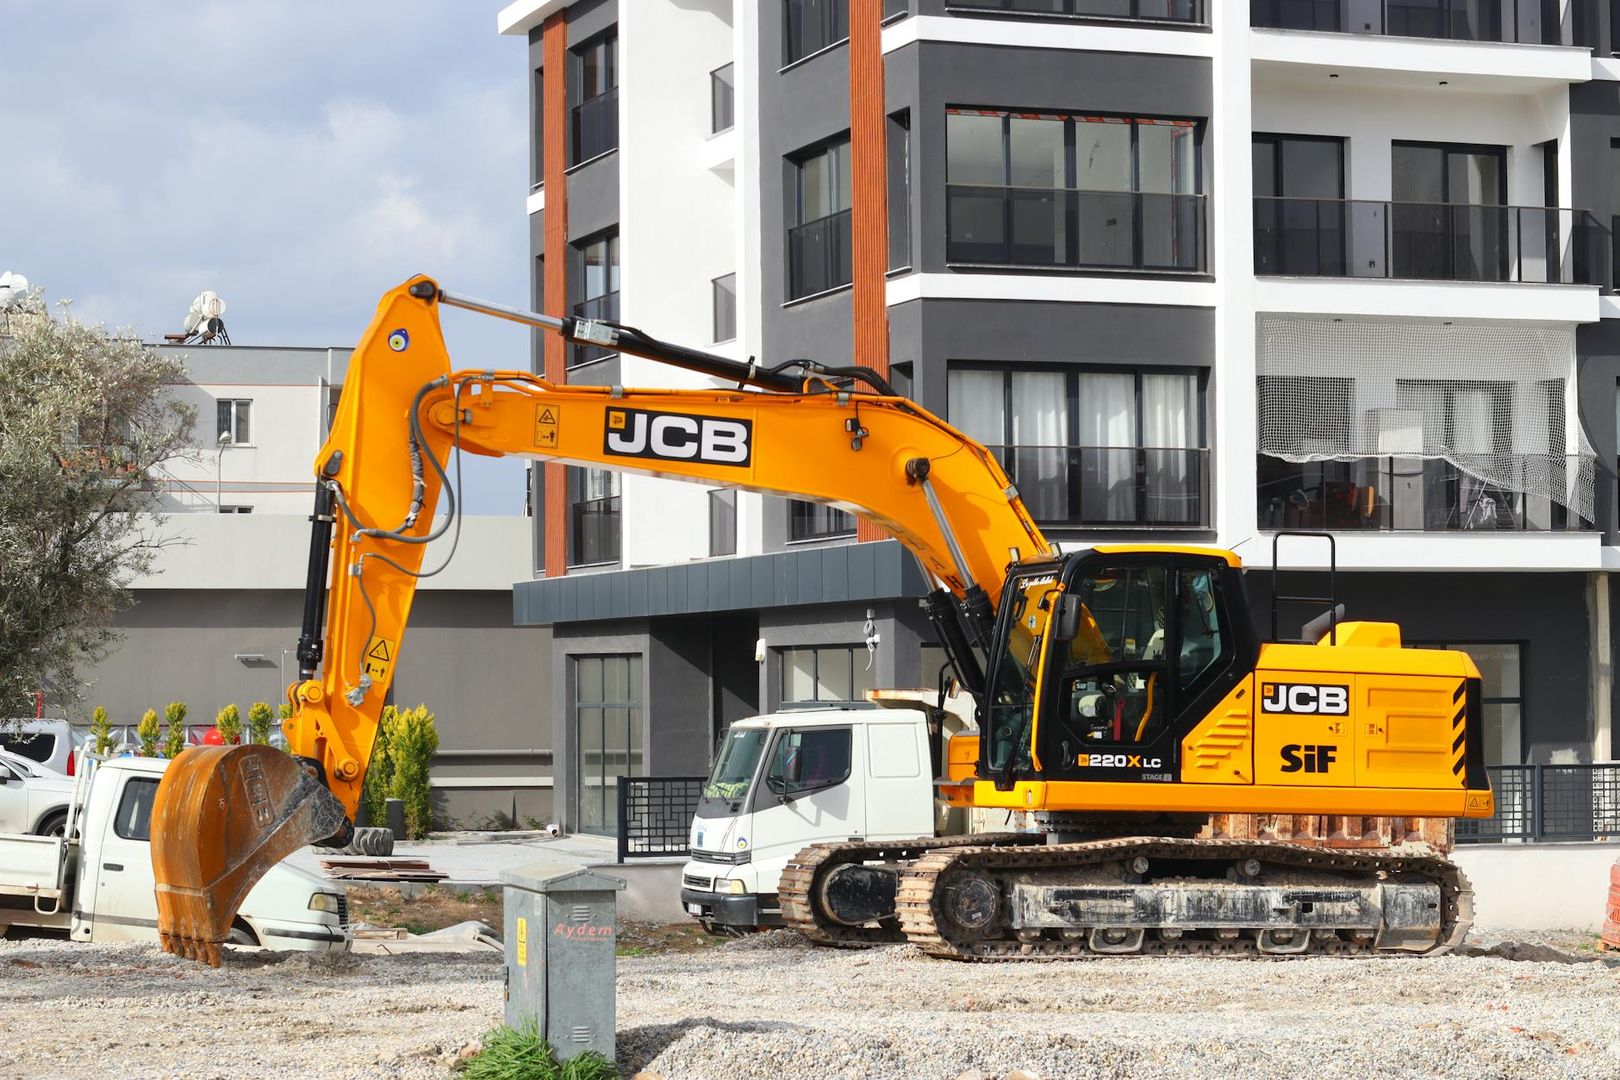
En gul JCB 220X LC grävmaskin på en byggarbetsplats nära bostadshus.

Affärer där kunskap slår tur

Maskinauktioner lockar många företagare med drömmen om snabbköp till låga priser. Men skillnaden mellan ett riktigt klipp och en dyr läxa handlar inte om tur. Det handlar om att kunna räkna, granska och hålla huvudet kallt när fingret hänger över budknappen. Professionella aktörer vet att varje lyckad affär börjar långt före auktionsavslut, med noggrann analys av totalkostnad, tekniskt skick och marknadsvärde.

För dig som arbetar strategiskt med auktioner maskiner gäller helt andra spelregler än för hobbisten. Den här guiden visar hur du bygger en systematik som ger dig marginal, oavsett om du köper utrustning till egen verksamhet eller handlar vidare i syfte att tjäna pengar. Från kostnadskalkyler och distansbesiktning till budbeteende och logistiklösningar får du verktygen för att göra maskinauktioner till en lönsam del av affärsmodellen.

Räkna hem affären innan du lägger första budet

Klubbslagspriset är bara början på den verkliga kostnaden. Auktionshus lägger på köparprovision, administrationsavgift och ibid en särskild utropskostnad. Disse avgifter varierar men ligger ofta mellan 15 och 25 procent av klubbslaget. Vissa auktionshus har glidande skalor där procentandelen sjunker för högre belopp, medan andra har fast taxa oavsett slutpris. Glöm inte att räkna in moms på både klubbslag och provision när säljaren är momsregistrerad.

Vinstmarginalbeskattning kan bli aktuellt när du säljer begagnade maskiner vidare. Enligt Skatteverkets regler om vinstmarginalbeskattning betalar du moms endast på mellanskillnaden mellan inköps- och försäljningspris, förutsatt att du köpt från privatperson eller annan aktör som inte får dra av moms. Det sänker din momskostnad men ställer krav på noggrann dokumentation. Om säljaren är momsregistrerad och du får en faktura med specificerad ingående moms måste du hantera momsen på vanligt sätt. Detta påverkar din marginalkalkyl och är avgörande för att bedöma vilka maskiner som blir lönsamma att handla vidare.

Transport och eventuella reparationer måste också vägas in. En grävmaskin på 15 ton kan kosta 25 000–35 000 kronor att frakta över längre sträckor. Lägg till uppställningsavgift på auktionsplatsen, försäkring under transport och eventuell tid för servicepersonal att hämta maskinen. Om du räknar med att sätta maskinen i skick innan försäljning behöver du uppskatta kostnaden för reservdelar, verkstadstid och ev. lackering eller annan kosmetisk uppfräschning. Summan av alla dessa poster är din verkliga anskaffningskostnad, och den måste vara tydlig innan du bestämmer maxbud.

Kostnadspost Klubbslag 200 000 kr Klubbslag 500 000 kr
Köparprovision (20%) 40 000 kr 100 000 kr
Administrationsavgift 3 000 kr 3 000 kr
Moms (25% på provision + avgift) 10 750 kr 25 750 kr
Transport (uppskattning) 18 000 kr 28 000 kr
Total reell kostnad 271 750 kr 656 750 kr

Besiktning på distans kräver detektivarbete

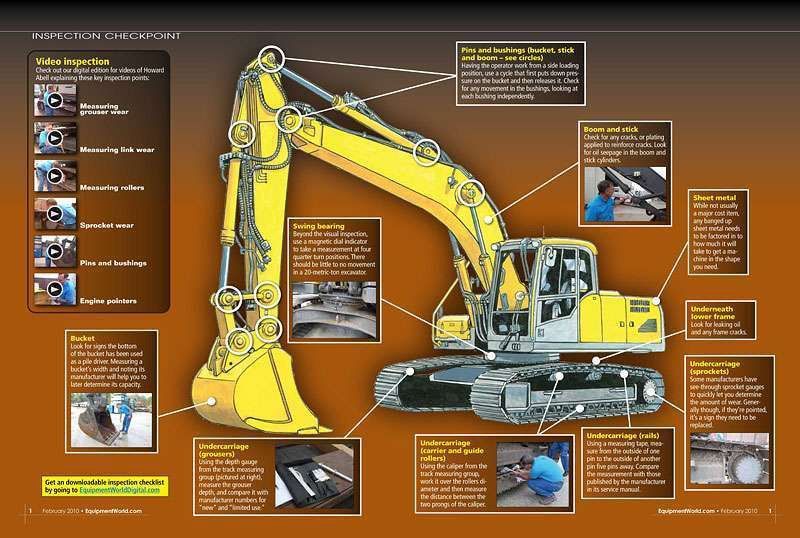
Digital due diligence kräver att du läser bilder och filmer som ett detektivarbete. Zooma in på varje hydraulslang, kontrollera om oljefläckar syns under maskinen och leta efter asymmetriska slitagebilder på däck eller band. Ett välskött fordon har jämn färgton utan missfärgningar från läckage. Titta på profilens djup i däcken och om slitaget är jämnt fördelat, ojämnt mönster kan signalera problem med upphängning eller axelgeometri. Inspektera hytten genom fönstren: är instrumentpanelen intakt och saknas knappar eller reglage? Skadade plasdetaljer eller revor i sätet kan tyda på hård eller vårdslös användning.

Diagram över inspektionspunkter på en gul grävmaskin inför auktion.
En systematisk genomgång av maskinens kritiska komponenter minimerar risken för oväntade reparationskostnader efter köpet.

Videoklipp där maskinen körs ger ovärderlig information. Lyssna efter ojämn tomgång eller onormala ljud från motorn. Kontrollera att hydraulikfunktionerna verkar smidiga utan ryckighet. Om hydrauliken är seg eller hackig kan det tyda på slitageproblem i pumpar eller ventiler, vilket blir dyrt att åtgärda. Om säljaren visar maskinen i arbete, notera hur grävskopan eller lastarmarna rör sig. Sömlösa rörelser utan tvekningar är ett gott tecken, medan ryckiga eller fördröjda reaktioner kan indikera problem.

Chassinumret är din nyckel till maskinens historia. Kolla numret mot Larmtjänsts register över efterlysta entreprenadmaskiner och begär ut försäkringshistorik från maskinens tidigare ägare eller generalagent. Ett chassinummer som inte stämmer med tillverkarens plåt, eller som saknas helt, ska alltid ses som en stor röd flagga. CE-märkningen är lagkrav för maskiner sålda inom EU och visar att utrustningen uppfyller säkerhetskrav. Saknas märkning eller tillverkarskylt kan maskinen vara importerad från marknad utanför EU utan godkänd kontroll, vilket både skapar säkerhetsrisker och kan leda till problem vid försäkring eller registrering.

Servicehistorik och dokumentation skiljer värderade maskiner från okända kort. Be om serviceprotokoll, kvitton på reservdelar och eventuella rapporter från besiktningar eller kontroller. En maskin med fullständig historik från auktoriserad verkstad är värd betydligt mer än motsvarighet utan dokumentation. Om säljaren inte kan eller vill visa serviceböcker, var extra försiktig. Här är några omedelbara stoppskyltar att hålla utkik efter:

  • Rostfläckar eller märken av reparationssvetsning på bärande delar
  • Spår av tidigare lackering som döljer skador eller rostangrepp
  • Onormalt lågt antal drifttimmar i förhållande till maskinens ålder och skick
  • Ofullständiga eller motsägande uppgifter om tidigare ägare
  • Vägran att visa maskinen i drift eller tillåta oberoende inspektion

Kallt huvud vinner över heta fingrar

Att sätta ett absolut takpris baserat på marknadsvärde, inte känslor, är skillnaden mellan professionell handel och hasardspel. Innan auktionen börjar analyserar du jämförbara försäljningar från senaste månaderna, justerar för maskinens skick, ålder och utrustningsnivå, och bestämmer sedan ditt maxpris. Det priset är heligt. När budgivningen drar igång kommer adrenalinet och tävlingsinstinkten försöka övertala dig att gå högre, men det är där förluster skapas. Skriv ned ditt maxbud synligt och påminn dig om att varje krona över det taket äter direkt från din marginal.

Träklossar med texten ONLINE AUCTION framför en laptop och kaffekopp.
Digitala plattformar erbjuder tillgång till en global marknad, men kräver disciplin och en tydlig budstrategi för att bibehålla lönsamheten.

Budstrategier varierar beroende på auktionsformat. Vid tidsbegränsade onlineauktioner kan tidig aktivitet signalera starkt intresse och skrämma bort osäkra budgivare, men det kan också locka fler deltagare och driva priset uppåt. Snipingteknik, där du lägger ditt bud i absolut sista sekund, minimerar tiden för motbud men kräver exakt timing och snabb internetanslutning. Vissa auktionsplattformar har automatisk förlängning där varje bud under sista minuten startar om klockan. Då tappar snipingteknik sin effekt och du måste vara beredd på en utdragen slutstrid. Oavsett taktik, låt aldrig budprocessen bli ett spel om att ”vinna” auktionen. Målet är lönsamhet, inte seger.

Sunk cost-fällan är psykologins värsta fiende vid budgivning. Du har lagt ner tid på research, kanske rest till förbesiktning, och investerat energi i kalkyler. När någon bjuder över dig känns det som att allt det arbetet går till spillo om du inte vinner. Men redan nedlagd tid och kostnad ska aldrig påverka ditt beslut nu. Varje nytt bud måste bedömas utifrån sitt eget värde. Fråga dig: Skulle jag köpa maskinen till detta pris om jag hittade den i en annons idag, utan tidigare engagemang? Om svaret är nej, kliv ur budgivningen. Kom ihåg att nästa möjlighet alltid finns runt hörnet.

  1. Fastställ ditt maxpris i förväg baserat på marknadskoll och totalkostnadskalkyl
  2. Välj budstrategi efter auktionsformat, men håll dig till din prislimit oavsett taktik
  3. Ignorera nedlagd tid och kostnad när du överväger nästa bud
  4. Acceptera att förlora auktioner där priset överstiger ditt affärsmässiga maxvärde
  5. Dokumentera varje auktion du deltar i för att lära av framgångar och missar

Juridik och logistik som säkrar marginalen

Köplagen reglerar handel mellan företag när inget annat avtalats, men auktionsvillkor åsidosätter ofta stora delar av lagen. Enligt Konsumentverkets information om köplagen gäller konsumentköplagen endast när privatperson köper från näringsidkare, medan köp mellan företag faller under den allmänna köplagen. I B2B-sammanhang kan parterna avtala bort de flesta bestämmelser, vilket auktionshus rutinmässigt gör genom sina köpvillkor. Det innebär att du som köpare ofta står utan de reklamationsrättigheter och garantier som skulle gälla vid vanligt företagsköp.

Sold as seen är standardformulering som innebär att du accepterar maskinen i befintligt skick utan några garantier för funktion eller kvalitet. Auktionshuset ansvarar inte för dolda fel, och säljaren har normalt ingen skyldighet att kompensera för brister. Vissa auktioner tillåter inspektion innan budgivning, men även då är det ditt ansvar att upptäcka problem. Om något viktigt saknas eller är trasigt efter köpet har du sällan rätt att häva affären eller få prisavdrag. Det enda undantaget är om säljaren medvetet har lämnat vilseledande uppgifter eller dolt väsentliga fel, vilket är svårt att bevisa.

Logistikplanering kan göra eller bryta affären. Transporten för tung entreprenadmateriel kostar ofta mellan 15 000 och 50 000 kronor beroende på vikt, distans och tillgänglighet. Kräver maskinen specialtransport med följebil eller bredare körfält stiger kostnaden snabbt. Planera upphämtning direkt efter auktionens slut eftersom auktionsplatser ofta tar ut höga dygnsavgifter för uppställning. Försäkringsansvaret övergår vanligen till köparen samma stund klubban faller, vilket innebär att du måste ordna transportförsäkring omedelbart. Undersök om din befintliga företagsförsäkring täcker gods under transport eller om du behöver teckna separat täckning för varje köp. Här är viktiga logistikpunkter att checka av:

  • Bekräfta exakt hämtadress och tillgänglighet för tunga lastbilar eller trailers
  • Kontrollera om maskinen är körbar eller behöver lastas med kran eller ramp
  • Beställ transportförsäkring som börjar gälla från och med auktionsavslut
  • Planera för tull och importmoms om maskinen befinner sig utanför Sverige
  • Ordna erforderliga tillstånd för bredlast om maskinen överskrider vägmått

Maximera slutpriset när du säljer

Transparens bygger förtroende hos budgivare och pressar priset uppåt. Lägg upp tydliga bilder från alla vinklar, visa eventuella skador öppet och var ärlig om servicehistorik och drifttimmar. Potentiella köpare uppskattar ärlighet och är villiga att betala mer när de känner sig trygga. Döljer du problem som köparen upptäcker efter auktion riskerar du juridiska tvister och skadad rykte, vilket kostar mer än vad du vinner på att smussla. Specificera alltid chassinummer, årsmodell, utrustning och eventuella tillbehör som medföljer. Ju mer information du ger, desto färre frågor får du och desto fler seriösa budgivare lockar du.

Högkvalitativ video där maskinen visas i drift är guld värt. Filma hydraulikfunktioner, visa hur motorn startar kallt, demonstrera arbetsrörelser och panorera längs chassit. En köpare som ser maskinen arbeta smidigt känner sig betydligt tryggare än en som bara ser stillbilder. Undvik shakig handhållning och dålig belysning, investera hellre i en stabil gimbal eller stativ och filma vid dagsljus. Att visa maskinens funktion tydligt och professionellt skiljer dig från konkurrenterna och kan höja slutpriset med 10–20 procent jämfört med auktioner som bara har statiska bilder.

Timing spelar roll för slutpriset. Grävmaskiner och anläggningsutrustning säljer bäst strax före byggstart på våren, medan snöröjning och vinterutrustning har högkonjunktur i oktober–november. Lantbruksmaskiner får bäst pris precis innan skördesäsong eller sådd. Följ säsongsrytmen och undvik att lägga ut tungt material strax före semesterperioder när köpare är upptagna eller har begränsade budgetar. Rengöring och mindre fixar lönar sig alltid. En maskin som ser välskött ut inger förtroende och kan motivera ett högre bud än tekniskt motsvarande exemplar som ser sliten ut. Tvätta av smuts och lera, smörj synliga rörliga delar och fixa småsaker som trasiga speglar eller saknade dekaler. Dessa insatser kostar några timmar och kanske 2 000–5 000 kronor, men kan höja slutpriset med 20 000 kronor eller mer genom att maskinen upplevs välvårdad.

  • Dokumentera och visa servicehistorik samt kvitton på större reparationer
  • Inkludera närbilder på förslitningsdetaljer så köpare kan bedöma status
  • Var tillgänglig för frågor och svara snabbt under auktionstiden
  • Jämför med nyligen sålda liknande maskiner och prissätt utropet realistiskt
  • Välj auktionsplattform med hög trafik inom din maskintyp och målgrupp

Från kalkyl till lastplan är varje steg avgörande

Framgångsrik handel på maskinauktioner bygger på systematik, inte improvisation. Varje affär börjar med en ordentlig totalkostnadskalkyl där alla dolda avgifter och logistikkostnader räknas in före första bud. Distansbesiktning kräver detaljgranskning av bilder, videoklipp och dokumentation, kompletterat med kontroller av chassinummer mot stöld- och försäkringsregister. När budgivningen drar igång är disciplin viktigare än alla taktiska trick. Håll dig till ditt förutbestämda maxpris och låt aldrig känslor eller investeringar av tid påverka ditt omdöme. Juridiskt står du ofta utan reklamationsrätt, vilket gör att förarbetet blir ännu viktigare.

När du säljer handlar det om att skapa förtroende genom transparens, professionella bilder och video, samt att tajma marknaden rätt. Här är den kompletta checklistan för nästa affär:

  1. Gör totalkostnadskalkyl inklusive provision, moms, transport och eventuella reparationer
  2. Granska maskinen digitalt genom bilder, video och dokumentation
  3. Kontrollera chassinummer mot Larmtjänst och begär servicehistorik
  4. Sätt ett stenhårt maxpris baserat na marknadsvärde, inte känslor
  5. Ordna transportförsäkring och logistik omedelbart efter vunnen auktion
  6. Vid försäljning: dokumentera, rengör, filma och tajma säsongen
  7. Följ upp varje affär med faktisk marginal för att finslipa metoden

Börja övervaka marknaden redan idag. Sätt upp bevakningar på relevanta maskinkategorier, studera prisutvecklingen över några veckor och identifiera mönster. När du väl känner marknadsvärdet och har din kalkylmodell på plats är du redo att göra din första professionella affär med trygg marginal.

Posted on

Så jämför du privatlån utan att sabba din kreditvärdighet

En person granskar finansiella grafer på en surfplatta vid ett skrivbord.

Sluta låna som en amatör och börja förhandla som ett proffs

De flesta som ska låna pengar tittar först på månadskostnaden. Det är fel metod. Proffsen räknar på totalkostnaden över hela löptiden och värderar risken mot deras ekonomiska position. När du ska jämför privatlån via låneförmedlare kan du snabbt se skillnaden mellan olika erbjudanden utan att behöva gissa. Skillnaden mellan dessa två sätt att tänka kan kosta dig tiotusentals kronor i onödiga räntekostnader, särskilt om du är företagare som behöver optimera varje krona.

Varje gång du ansöker om lån hos en ny bank skapas en UC-förfrågan i ditt kreditbetyg. Det verkar ofarligt, men systemet läser detta som köphunger och ekonomisk stress. Tre, fyra eller fem separata ansökningar på kort tid signalerar desperation till nästa bank som granskar dig. Resultatet blir högre ränta eller avslag, trots att din faktiska ekonomi är stabil.

Rätt strategi är att vända på processen helt. Istället för att du går från bank till bank och ber om villkor ska du låta bankerna konkurrera om dig. Det handlar om förhandlingsstyrka, och den börjar med att skydda din kreditvärdighet medan du samtidigt samlar in så många bud som möjligt. Vi går igenom exakt hur du gör detta utan att sänka din UC-score, hur du räknar på den verkliga kostnaden och vilka misstag som äter upp din marginal innan du ens börjat betala av.

En person granskar finansiella grafer på en surfplatta vid ett skrivbord.
Genom att noggrant analysera marknadens olika lånealternativ kan du identifiera den mest kostnadseffektiva finansieringslösningen för din specifika situation.

Tänk som en finanschef och syna den effektiva räntan

Skillnaden mellan nominell ränta och effektiv ränta är där många förlorar pengar. Den nominella räntan är det tal banken sätter som rubrik i sina annonser, men det är den effektiva räntan (APR) som visar vad lånet faktiskt kostar dig. Effektiv ränta inkluderar alla avgifter: uppläggningsavgift, aviavgifter, administrationsavgifter och andra dolda kostnader som läggs på under lånets livstid. Konsumentverket påpekar att many låntagare förbiser detta och hamnar i dyrare lån än de räknat med.

Låg månadskostnad är inte samma sak som god affär. När du förlänger återbetalningstiden från fem till tio år minskar månadsbeloppet kraftigt, vilket känns skönt för budgeten just nu. But totalkostnaden skjuter i höjden eftersom du betalar ränta på hela beloppet dubbelt så länge. Ett lån på 200 000 kronor med 7 procent effektiv ränta kostar dig cirka 80 000 kronor i ränta över fem år, men nästan 160 000 kronor över tio år. Det är 80 000 kronor du kunde använt till att utveckla ditt bolag eller bygga buffert.

Använd en totalkostnadskalkyl (TCO) för att avgöra om lånet är en investering eller en kostnadsfälla. Ställ dig frågan: kommer denna investering att generera mer värde än vad lånet kostar? Om du lånar till en ny maskin som ökar produktionen med 30 procent är kalkylen enkel. Om du lånar till konsumtion eller till något som inte skapar återbäring måste du vara säker på att du klarar kostnaderna även om inkomsterna sviktar. En tumregel är att lånets löptid aldrig ska överstiga investeringens livslängd. Låna aldrig i tio år till något som är slitet om fem.

  • Jämför alltid effektiv ränta mellan olika låneerbjudanden, inte bara den nominella räntan
  • Räkna ut totalkostnaden över hela löptiden innan du bestämmer dig
  • Använd digitala verktyg som lånekalkylatorer för att simulera olika scenarier
  • Sätt ett tak för vad du är beredd att betala i total räntekostnad

En enda kreditupplysning räddar ditt betyg

Varje ny UC-förfrågan hos en bank registreras i ditt kreditbetyg och stannar synligt i tolv månader. När nästa långivare granskar dig ser de alla dessa förfrågningar. Tre ansökningar på två veckor betyder för systemet att du blivit nekad flera gånger eller att din ekonomiska situation är instabil. Effekten på din UC-score är inte enorm efter en förfrågan, men den stackar sig snabbt. Enligt myFICO kan flera hårda kreditupplysningar på kort tid sänka kreditbetyget tillfälligt, vilket direkt påverkar vilken ränta du erbjuds.

Lösningen är att använda en låneförmedlare som gör en enda ”hard pull” som alla anslutna banker får dela på. Genom att skicka ut din ansökan till upp till 40 långivare samtidigt räknas detta som en enda förfrågan i UC:s system. Detta skyddar din kreditscore samtidigt som du får konkurrens mellan bankerna. Strategin är att samla alla bud på ett bräde innan du bestämmer dig. Du behåller förhandlingsstyrkan eftersom du inte verkar desperat, och du får faktiskt se what marknaden är beredd att erbjuda dig.

Gör så här för att pressa bankerna mot varandra

Nu när du förstår värdet av att minimera kreditupplysningar och fokusera på totalkostnad kan du använda rätt process. Följ dessa steg för att maximera dina chanser att få bästa possible villkor utan att skada din kreditvärdighet.

  1. Inventera ditt exakta behov och sätt ett tak för effektiv ränta. Räkna ut precis hur mycket du behöver, inte en krona mer. Bestäm vilken maximal effektiv ränta du är beredd att acceptera baserat på din budget och totalkostnad. Var beredd att tacka nej om inget erbjudande når din målsättning.
  2. Skicka in ansökan via en jämförelsetjänst och invänta att samtliga bud trillar in. Fyll i din ansökan noggrant och korrekt. Vänta tills alla banker har svarat, vilket vanligtvis tar ett par dagar. Du får vanligtvis erbjudanden som är giltiga i 30 dagar, vilket ger dig tid att analysera.
  3. Ställ de bästa erbjudandena mot varandra. Ta de två eller tre bästa buden och kontakta bankerna direkt. Var inte rädd för att fråga om de kan matcha eller slå konkurrentens villkor. Banker har större marginal att förhandla än de visar i första budet, särskilt om du har god kreditvärdighet.
  4. Välj erbjudandet med bäst villkor över hela löptiden. Det billigaste lånet är inte alltid det med lägst månadskostnad just nu. Titta på total räntekostnad, flexibilitet kring extraamortering, och eventuella avgifter vid förtida inlösen. Läs hela avtalet innan du skriver under.

Processen tar några dagar men kan spara dig tiotusentals kronor. Det är värt att vänta och göra rätt från början istället för att i stress acceptera första bästa erbjudande.

Vanliga misstag som äter upp din marginal

Det vanligaste och dyraste misstaget är att välja för lång återbetalningstid bara för att få ner månadskostnaden. Ja, det känns lättare för kassaflödet att betala 2 500 kronor i månaden istället för 4 000 kronor, men över tio år betalar du dubbelt så mycket i ränta jämfört med fem år. Som företagare vet du att tid är pengar. Varje år du har skuld kostar dig ränta som inte skapar värde. Kortare löptid betyder högre månadskostnad men lägre totalkostnad och snabbare skuldfrihet.

Ett annat vanligt misstag är att låna till konsumtion istället för till investering eller nödvändig likviditet. Om ditt bolag behöver kapital för att täcka en tillfällig svacka eller för att köpa in material till en stor order är lånet ett verktyg. Men att låna för att köpa en ny bil privat eller att uppgradera kontoret utan att det ger avkastning är en kostnadsfälla. Ibland är problemet inte brist på kapital utan osäkra inkomster. Om ditt bolag har stora kundfordringar ute kan det vara smartare att säkra kundfordringar istället för att låna och belasta dig med räntekostnader.

  • Att ignorera uppläggningsavgifter och aviavgifter som drar upp den effektiva räntan, särskilt på smålån
  • Att inte läsa villkoren kring extraamortering, vilket kan begränsa din flexibilitet
  • Att ta ett lån när du egentligen borde minskat fasta kostnader, till exempel genom att minska lokalkostnaden med kontorshotell istället för att hyra egen lokal
  • Att låna pengar för marknadsföring utan att ha testat kanalen först – bättre att marknadsföra smart utan stora lån och skala upp när avkastningen är bevisad

Snabba vinster med medsökande och samlingslån

Om du har en partner eller affärspartner med stabil inkomst kan en medsökande sänka din ränta drastiskt. Banken ser två inkomster istället för en, vilket minskar risken i deras ögon. Detta ger ofta både högre låneram och lägre ränta. Var dock medveten om att båda blir solidariskt ansvariga för hela lånet, vilket innebär att banken kan kräva hela beloppet från endera av er om den andre inte betalar. Se till att ni har ett tydligt avtal om vem som ansvarar för vad.

Att samla ihop småkrediter och kortskulder i ett större lån kan förbättra din kreditvärdighet omedelbart. Om du har tre olika lån med tre olika aviavgifter och tre olika räntor betalar du mer än nödvändigt. Ett samlingslån slår ihop allt till en ränta och en månadskostnad, vilket både sänker totalkostnaden och gör budgeten enklare att följa. Detta fungerar bara om det nya lånet har lägre effektiv ränta än genomsnittet på dina gamla lån. Räkna alltid på totalkostnaden innan du slår ihop något.

Se över dina befintliga lån minst en gång om året. Lojalitet mot banken betalar sig sällan. Om marknadsräntorna har sjunkit eller om din ekonomiska situation har förbättrats sedan du tog lånet kan du förhandla om bättre villkor eller byta till en ny långivare. Använd eventuellt överskott i kassan till extraamortering för att minska skuldbördan snabbare. Mindre skuld betyder lägre räntekostnad och större finansiell flexibilitet när du verkligen behöver den.

Din checklista för smartare upplåning

Innan du skriver under på ett låneavtal, gå igenom dessa punkter för att säkerställa att du gör en genomtänkt affär som stärker din ekonomiska position istället för att förswaga den.

  • Har du räknat på den totala räntekostnaden över hela löptiden, inte bara månadskostnaden?
  • Är lånebeloppet anpassat exakt efter behovet utan någon ”bra att ha”-buffert som du betalar ränta på?
  • Har du jämfört minst 20 långivare via en enda kreditupplysning för att skydda din UC-score?
  • Klarar din budget en räntehöjning på 3–5 procentenheter utan att riskera betalningsproblem?
  • Har du läst igenom alla villkor kring avgifter, extraamortering och förtida inlösen?
  • Är lånets löptid kortare än eller lika med investeringens förväntade livslängd?
  • Har du övervägt om det finns andra sätt att lösa kapitalbehovet, som att optimera kostnader eller säkra fordringar?

Maximera din hävstång utan onödig risk

Ett privatlån är ett verktyg som blir farligt först när du tappar kontrollen över villkoren. Rätt hanterat ger det dig den likviditet du behöver för att investera, växa eller täcka en tillfällig svacka. Fel hanterat blir det en börda som äter upp din marginal och begränsar dina möjligheter. Genom att agera metodiskt, skydda din UC-score med en enda samlad kreditupplysning och fokusera på totalkostnaden istället för månadskostnaden behåller du makten i förhandlingen.

Börja processen idag genom att se över dina nuvarande låneavtal och konkurrensutsätta dem. Har du befintliga lån som du kan refinansiera till lägre ränta? Finns det onödiga avgifter som du betalar varje månad? Kan du minska skuldbördan genom att öka amorteringen? Rätt finansiering vid rätt tillfälle är en möjliggörare som kan ta ditt bolag till nästa nivå. Se bara till att prislappen är rätt och att villkoren är förhandlade i din fördel.

Posted on

Behöver du Coface? Så räknar du hem kreditförsäkring i ditt bolag

En person analyserar ett linjediagram på en bärbar dator.

Därför ska du sluta gissa om kunderna kan betala

Konkurserna ökar i Sverige och många företag står inför ett allt mer osäkert ekonomiskt klimat. När räntorna stigit och likviditeten pressats har fler bolag hamnat i betalningsproblem. Det som igår var en trygg kund kan imorgon bli en kundförlust som slår hårt mot din resultaträkning.

Problemet många företag glömmer är att tillväxt kostar pengar, och att sälja till fel kunder kan radera vinsten från tio lyckade affärer på en sekund. Du kan ha drivit försäljningen framåt, nått budget och känna att året ser bra ut – tills en stor kund inte kan betala. Då blir effekten brutal mot sista raden, och plötsligt står du där med en faktura på flera hundra tusen som aldrig kommer att betalas.

I den här artikeln lämnar vi det teoretiska snacket om risk och fokuserar på konkret matematik. Du får en guide för att räkna hem investeringen i kreditförsäkring från globala aktörer som Coface och förstå exakt när skyddet är värt varje krona. Vi visar hur du minska exponeringen mot kundförluster och sover bättre om natten, samtidigt som du vågar sälja mer till fler marknader.

Affärsman gömmer ansiktet bakom en brun portfölj mot blå bakgrund.
Oväntade betalningsproblem hos stora kunder kan skapa en ohållbar situation för din egen verksamhets likviditet.

Så slår en kundförlust mot din sista rad

Ta ett enkelt exempel: En kund går i konkurs och du förlorar 100 000 kronor på en obetald faktura. Det känns förstås illa, men den verkliga smällen är värre än så. För att täcka den förlorade kassan måste du nämligen sälja för långt mer än 100 000 kronor – och hur mycket beror helt på din vinstmarginal.

Om ditt företag har 10 procent vinstmarginal måste du sälja för en miljon kronor för att tjäna ihop de 100 000 kronor du just förlorat. Har du ännu lägre marginaler, vilket är vanligt inom många B2B-branscher, behövs ännu mer omsättning. Vid 5 procent marginal krävs två miljoner i nyförsäljning bara för att återhämta en enda kundförlust. Plötsligt blir den ”lilla” förlusten en enorm resursfråga som tar tid, kraft och försäljningskapacitet från resten av verksamheten.

Det är också viktigt att skilja på den bokförda kundförlusten och den faktiska likviditetspåverkan. När en faktura inte betalas har du redan levererat varan eller tjänsten, vilket innebär att du redan lagt ut pengar på materialkostnader, lön och andra utgifter. Förlusten slår därför hårdare mot kassaflödet än vad resultaträkningen visar. Enligt Skatteverket kan du i vissa fall få tillbaka utgående moms på en konstaterad kundförlust, men det kräver att förlusten verkligen är definitiv och att du kan dokumentera den ordentligt. Enligt Skatteverket hittar du mer information om regler kring detta.

Förlust Vinstmarginal 5% Vinstmarginal 10% Vinstmarginal 20%
50 000 kr 1 000 000 kr 500 000 kr 250 000 kr
100 000 kr 2 000 000 kr 1 000 000 kr 500 000 kr
250 000 kr 5 000 000 kr 2 500 000 kr 1 250 000 kr
500 000 kr 10 000 000 kr 5 000 000 kr 2 500 000 kr

När är kreditförsäkring en lönsam affär

Kreditförsäkring blir särskilt värdefull när din riskprofil ökar. Det gäller framför allt om du exporterar till nya marknader där du har begränsad erfarenhet, säljer till nya kunder som du inte känner sedan tidigare, eller verkar inom branscher med hög volatilitet. Många företag tänker först på försäkring när de redan drabbats av en förlust, men då är det för sent. Det handlar om att agera proaktivt och skydda verksamheten innan skadan är ett faktum.

Värdet av kreditförsäkring handlar inte bara om ersättning vid konkurs. En minst lika viktig del är tillgången till global risk data och kreditbedömningar. Genom att samarbeta med en global partner får du tillgång till realtidsdata som varnar innan skadan är skedd. Det innebär att du kan fatta bättre beslut om vilka kunder du ska sälja till och vilka kreditgränser som är rimliga för varje affärsrelation.

Användningen av riskbedömningar blir ett strategiskt verktyg för tillväxt. Med hjälp av verktyg som Cofacess Country Risk Maps kan du jämföra olika marknader och länder innan du bestämmer dig för var du ska satsa nästa exportorder. Är det ekonomiskt turbulent i ett visst land? Ökar konkurser inom en specifik bransch? Då får du en tidig varning som låter dig justera din strategi i tid. Detta gäller över 160 länder och ger dig en konkurrensfördel gentemot de företag som enbart litar på magkänsla.

Det finns tydliga exempel på när kreditförsäkring lönar sig ekonomiskt. Om ditt företag har låga marginaler och höga volymer blir ni extremt känsliga för enstaka kundförluster. En förlorad faktura på 200 000 kronor kan kräva flera miljoner i kompensationsförsäljning, vilket drar resurser från ordinarie tillväxt. I sådana lägen är premien för en kreditförsäkring minimal jämfört med den potentiella förlusten. Särskilt inom branscher som grossisthandel, tillverkningsindustri och IT-tjänster där fakturabeloppen är stora och marginalerna tunna blir skyddet en självklar del av affärsplaneringen. Ett exempel är ett företag som säljer för 50 miljoner om året med 8 procent marginal – där kan en enda stor kundförlust på 500 000 kronor radera hela årets vinst.

Jämförelse av dina alternativ för riskhantering

Det finns flera olika verktyg för att hantera kundrisker, men de fungerar på helt olika sätt och passar i olika situationer. Att navigera mellan factoring, inkasso och kreditförsäkring handlar om att förstå vad varje lösning faktiskt gör för ditt företag och vilka kostnader som följer med. Var och en har sin plats i riskhanteringen, men de löser inte samma problem.

Factoring innebär att du säljer dina fakturor till ett factoringbolag som betalar ut likviden direkt, ofta inom 24 timmar. Det är bra för kassaflödet om du behöver pengar snabbt för att finansiera tillväxt eller överbrygga långa betalningstider. Men var uppmärksam på om factoringen sker med eller utan regress. Vid factoring med regress faller risken tillbaka på dig om kunden inte betalar, vilket innebär att du får betala tillbaka pengarna till factoringbolaget. Då har du fått likviditet snabbare, men inte minskat din kreditrisk. Inkasso är ett verktyg som träder in först när skadan redan är skedd och en faktura är försenad. Inkassobolag arbetar med att driva in förfallna fordringar genom påminnelser, betalningsanmaningar och i värsta fall rättsliga åtgärder. Det är nödvändigt i de fall en kund inte betalar i tid, men inkasso förhindrar inte själva förlusten – det försöker bara rädda det som går att rädda när betalningen redan är sen. Enligt EU:s regler om sena betalningar har du rätt till ränta och viss ersättning för inkassokostnader, men det kräver att du agerar snabbt och följer rätt process.

Kreditförsäkring däremot täcker själva risken för insolvens och sena betalningar innan de övergår till en faktisk förlust. Den fungerar proaktivt genom att ge dig en kreditgräns för varje kund baserat på deras finansiella ställning. Om kunden inte kan betala på grund av konkurs eller betalningsoförmåga får du ersättning från försäkringsbolaget. Det innebär att du kan sälja mer och till fler kunder utan att take onödiga risker. Skillnaden mot factoring är att du behåller kontrollen över kundrelationen och faktureringen, samtidigt som du får ett verkligt skydd mot kundförluster.

Lösning Kostnad Risktäckning Administration Likviditetseffekt
Factoring 1-3% av fakturabelopp Ofta regress (risk kvarstår) Låg (outsourcat) Hög (snabb utbetalning)
Inkasso Rörlig (% av fordran) Ingen (agerar efter förlust) Medel Ingen direkt effekt
Kreditförsäkring 0,1-0,5% av omsättning Hög (täcker insolvens) Medel (kräver rapportering) Indirekt (minskar risk)

Steg för steg till en säkrare kundreskontra

Att bygga en robust hantering av kundfordringar kräver konkreta rutiner som fungerar i vardagen. Det räcker inte med att teckna en försäkring eller hoppas på att kunderna betalar i tid. Du behöver en tydlig process från första kontakt med kunden till sista betalningen, och den processen måste vara enkel nok att följa även när det är mycket att göra. Här är en stegvis handlingsplan för att komma igång.

  1. Sätt en tydlig kreditpolicy och limit för alla nya kunder. Innan du börjar sälja ska du bestämma vilka kreditgränser som gäller för olika kundkategorier. Nya kunder kan ha en lägre gräns tills de bevisat att de betalar i tid, medan etablerade kunder med god betalningshistorik kan få högre ramar. Dokumentera policyn skriftligt och se till att säljteamet känner till den, så att ingen säljer på kredit till bolag som inte godkänts.
  2. Integrera kreditkontroll i säljprocessen. Sälj aldrig till rödlistade bolag eller företag med betalningsanmärkningar utan att göra en medveten riskbedömning först. Använd tjänster för att kontrollera kreditvärdighet direkt i säljsystemet, så att ingen affär går igenom utan att risken är känd. Det tar någon minut extra, men kan spara dig från stora förluster senare.
  3. Koppla på automatiska flöden för fakturering och påminnelser. Många kundförluster uppstår för att företag inte agerar tillräckligt snabbt när en faktura blir försenad. Med automatiska påminnelser som skickas direkt vid förfallodatum minskar du risken för att fordringar faller mellan stolarna. Att förenkla företagets betalning och bokföring handlar inte bara om att spara tid, utan om att säkra kassaflödet genom att inga fordringar glöms bort.
  4. Agera snabbt vid sena betalningar. Enligt inkassolagen finns det tydliga regler för hur du får agera när en kund inte betalar i tid. Ju snabbare du reagerar desto större chans att få in pengarna innan kunden hamnar i betalningskris. Skicka påminnelse direkt vid förfallodatum, följ upp med betalningsanmaning och var beredd att lämna över ärendet till inkasso om betalning inte inkommer inom rimlig tid.

Strukturen behöver inte vara komplicerad, men den måste finnas och följas konsekvent. Ett företag som har tydliga rutiner för kreditkontroll och fakturering undviker de flesta problemen som andra bolag råkar ut för. Det handlar om att bygga in säkerhet i processen så att den inte beror på att någon kommer ihåg att kolla eller skicka påminnelse – det ska ske automatiskt.

Undvik fällorna som gör att skyddet faller

Även om du tecknat kreditförsäkring eller satt tydliga rutiner finns det vanliga misstag som kan göra att skyddet inte fungerar när du väl behöver det. Många företag upptäcker för sent att de inte följt villkoren korrekt, eller att försäkringen inte täcker just den typ av förlust som inträffat. Här är de viktigaste fallgroparna att undvika.

  • Tvister täcks oftast inte av kreditförsäkring. En kreditförsäkring skyddar mot att kunden inte kan betala på grund av insolvens eller konkurs, men om kunden aktivt vägrar betala för att de är missnöjda med leveransen är det en tvist. Försäkringen täcker då inte fakturan. Det innebär att du måste vara noga med att leverera enligt avtal och dokumentera allt ordentligt. Om kunden klagat på produkten eller tjänsten innan betalning förföll kan försäkringsbolaget avslå ersättning med hänvisning till att det är en kommersiell tvist, inte en kreditförlust.
  • Rapporteringstiden är kritisk. De flesta kreditförsäkringar kräver att du anmäler sena betalningar inom en viss tid, ofta 30-90 dagar efter förfallodatum. Om du väntar för länge med att rapportera kan försäkringen falla. Det betyder att du behöver ha koll på vilka fakturor som är förfallna och anmäla dem snabbt. Ett vanligt misstag är att försöka lösa problemet själv genom att ringa och påminna kunden, och först kontakta försäkringsbolaget när det är för sent.
  • Ignorera inte varningssignaler från försäkringsbolaget. Om ditt försäkringsbolag sänker kreditgränsen för en specifik kund eller skickar en varning om ökad risk är det viktigt att ta det på allvar. De har tillgång till information som du kanske inte ser själv, och varningen kan betyda att kundens ekonomi försämrats snabbt. Fortsätter du sälja över den nya gränsen gör du det på egen risk, och försäkringen täcker inte det överskjutande beloppet.

Att förstå villkoren i din försäkring och följa dem konsekvent är lika viktigt som att teckna den från början. Ett vanligt problem är att företag tror att de är skyddade, men i praktiken har de brutit mot något villkor som gör att ersättningen nekas. Läs igenom försäkringsvillkoren noggrant och ställ frågor till din försäkringsmäklare om något är oklart. Det är bättre att vara säker på vad som täcks än att få en obehaglig överraskning när du väl behöver göra anspråk.

Säkra bolagets framtid redan idag

Kostnaden för att skydda ditt företag mot kundförluster är minimal jämfört med kostnaden för en enda stor förlust. När du räknar på marginaleffekten och förstår hur mycket nyförsäljning som krävs för att täcka en obetald faktura blir värdet av kreditförsäkring tydligt. Det handlar om att en strategisk investering som låter dig våga växa säkert utan att riskera bolagets framtid på en enskild kunds betalningsförmåga.

Se över era största kunder idag och fråga dig själv: Har vi råd att förlora en av dem? Om svaret är nej bör du agera nu. Ju längre du väntar desto större är risken att du drabbas av en förlust som kunde ha undvikits. Det är inte fråga om att vara rädd eller pessimistisk, utan om att vara smart och proaktiv i riskhanteringen.

  • Räkna på risken: Ta dina tre största kunder och beräkna vad det skulle kosta om en av dem inte kunde betala. Jämför den siffran med kostnaden för kreditförsäkring.
  • Kolla nuvarande limits: Gå igenom vilka kreditgränser du faktiskt har satt och om de följs i praktiken. Många företag har informella regler som inte efterlevs.
  • Kontakta en rådgivare: Prata med en försäkringsmäklare eller kreditspecialist som kan hjälpa dig att hitta rätt skydd för just din verksamhet.

Affärer ska bygga på förtroende mellan köpare och säljare, men förtroende behöver verifieras med data. Genom att kombinera bra kundrelationer med smart riskhantering skapar du en grund för hållbar tillväxt där du kan sälja mer utan att vara beroende av att alla alltid betalar i tid. Det är så du bygger ett företag som tål att växa.

Posted on

Nagelutbildning online vs på plats Vilket ger dig snabbast intäkter?

Studenter utför manikyr under en praktisk nagelutbildning på plats.

Vägen till din första intäkt som nagelterapeut

Drömmen är klar. Du vill starta eget inom skönhetsbranschen, bli din egen chef och arbeta med något kreativt som ger kunderna synliga resultat. Men mellan drömmen och verkligheten står kostnader för utbildning, startkapital för produkter och den nervösa frågan om när pengarna börjar rulla in.

Marknaden för nagelterapeuter växer stadigt. Fler söker professionella behandlingar och många är villiga att betala bra för kvalitet. Men för dig som står i startgroparna handlar det om att göra rätt val från dag ett. Ska du investera i en traditionell skolmiljö med fysiska klassrum och fasta tider? Eller är en digital lösning snabbare, billigare och ändå tillräckligt gedigen för att du ska kunna konkurrera?

Händer som klipper hår under en praktisk skönhetsutbildning.
Praktisk färdighetsträning är grundstenen för att bygga det självförtroende som krävs för att möta framtida kunder professionellt.

Den här artikeln ger dig en rak ekonomisk kalkyl. Du får se hur mycket tid och pengar de olika vägarna kostar, vilka säkerhetskrav som gäller enligt svensk lag och hur du snabbast når break-even. Målet är att du ska kunna fatta ett välgrundat beslut som matchar din ekonomi och dina ambitioner.

Räkna på den faktiska investeringen

En traditionell skolmiljö med fysiska lektioner kostar ofta mellan 25 000 och 45 000 kronor beroende på omfattning och läge. Där ingår inte resor, boende om du måste pendla långt eller inkomst bortfall om du jobbar deltid vid sidan om. För många innebär det att studierna drar ut på tiden eftersom budgeten inte tillåter heltidsstudier.

En onlineutbildning för nagelterapeuter ligger oftast mellan 10 000 och 20 000 kronor inklusive startkit med produkter. Du sparar direkt på att slippa restid och kan kombinera studierna med ett befintligt jobb. Det ger dig ekonomisk trygghet samtidigt som du bygger kompetens. Dessutom kan du repetera filmade moment så många gånger du behöver, vilket minskar risken för att missa detaljer som är avgörande för resultatet.

Faktor Onlineutbildning Fysisk skola
Kursavgift 10 000–20 000 kr 25 000–45 000 kr
Resor och boende 0 kr 5 000–15 000 kr
Inkomstbortfall Litet (kan jobba parallellt) Stort (ofta heltidsstudier)
Tidsåtgång till examen 3–6 månader 6–12 månader
Flexibilitet Studietakt styrs själv Fasta scheman

Break-even beräkningen är enkel. Om du tar 500 kronor per behandling och din utbildning kostade 15 000 kronor behöver du 30 betalande kunder för att gå plus noll. Med en bra marknadsföring och ett aktivt nätverk kan du nå dit på 2–4 månader efter examen. Viktigt att komma ihåg är att materialkostnader per behandling ofta ligger runt 50–80 kronor, så räkna alltid in det i din prissättning.

Möjligheten att jobba vid sidan av studierna är avgörande för många. Du kan finansiera dina första produktinköp direkt istället för att ta lån eller vänta tills utbildningen är klar. Det ger dig även chansen att börja övningspraktisera på vänner och familj parallellt med teorin, vilket accelererar din färdighetsutveckling.

Frihet att studera och tjäna pengar samtidigt

Distansutbildning ger dig full kontroll över takten. Om ett moment är svårt kan du spola tillbaka filmen och repetera tills tekniken sitter. Det finns ingen stress att hänga med i klassrummet eller rädsla för att ställa ”dumma frågor” framför andra. Handledning sker via bild- och videoinlämningar där du visar ditt praktiska arbete, och ofta får du mer detaljerad skriftlig feedback än vad som hinns med under en snabb demo i klassrummet.

Genom att välja en strukturerad nagelutbildning online kan du styra din egen studietakt och snabbare komma ut i arbetslivet. Du slipper vänta på nästa kursstart eller anpassa dig efter andras scheman. Det betyder att om du är motiverad och sätter av tid varje vecka kan du vara klar och redo att ta betalande kunder på hälften av den tid en traditionell skola kräver.

En arbetsstation för nagelteknolog med UV-lampa, arbetsbord och rosa detaljer.
En välstrukturerad arbetsplats och rätt utrustning skapar förutsättningar för både ergonomi och en effektiv arbetsprocess.

En stor fördel är att du kan börja bygga din kundkrets redan under utbildningen. När du har lärt dig grunderna i hygien och de första tekniska momenten kan du erbjuda övningsbehandlingar till rabatterat pris. Det ger dig praktisk erfarenhet, användbara före- och efterbilder för marknadsföring samt en känsla för hur det är att hantera riktiga kunder med olika förväntningar och nagelbäddar.

Tidseffektiviteten är påtaglig. Att slippa restid innebär att du kan lägga 5–10 timmar extra per vecka på praktisk övning istället. Det gör skillnad snabbt, särskilt när du tränar på de mer avancerade tekniker som kräver precision och repetition. Här är några konkreta fördelar med distansmodellen:

  • Studera på kvällar och helger utan att kollidera med nuvarande jobb
  • Repetera svåra moment obegränsat antal gånger utan att känna press
  • Få skriftlig feedback som du kan gå tillbaka till och analysera
  • Starta kundarbete tidigare och bygga portfölj parallellt med studier
  • Spara pengar på resa och boende som kan investeras i högkvalitativa produkter

Säkerhet och lagkrav du inte får missa

Det spelar ingen roll hur snabbt du kommer igång om du inte har koll på säkerheten. Nagelterapi innebär hantering av kemikalier som kan orsaka allvarliga hälsoproblem både för dig och dina kunder. Härdplaster innehåller akrylater och metakrylater som är starkt allergiframkallande. Kontaktallergi kan uppstå efter upprepad exponering och leda till eksem som gör det omöjligt att fortsätta arbeta i branschen.

Enligt Arbetsmiljöverket måste arbetsgivare som hanterar härdplaster se till att anställda genomgår utbildning och i vissa fall medicinska kontroller. Om du driver eget företag är du själv ansvarig för att följa dessa krav. Det innebär att du behöver ha kunskap om riskerna och vidta skyddsåtgärder som punktutsug, handskar och skyddskläder.

Medicinska kontroller är obligatoriska för den som arbetar med metakrylater i härdplaster. Du behöver ett så kallat tjänstbarhetsintyg som bekräftar att du inte har astma, eksem eller andra tillstånd som kan förvärras av exponering. Detta är inte bara en byråkratisk formalitet utan ett skydd för din egen hälsa. Dokumentationen är också viktig om du senare vill anställa någon, då ansvaret för arbetsmiljön ligger hos dig som arbetsgivare.

Myndighetskrav går längre än bara hälsorisker. Om du använder sax, nagelfil eller andra verktyg som kan orsака sår eller blödningar måste du anmäla din verksamhet till kommunens miljöförvaltning. Enligt reglerna i Stockholms stad krävs anmälningsplikt för manikyr och pedikyr där skärande eller stickande instrument används. Samma regler gäller i hela Sverige. Det är inte bara en fråga om att följa lagen utan också om att visa kunder att du tar hygien på allvar.

Här är en checklista över konkreta säkerhetsåtgärder du måste ha på plats innan du tar din första betalande kund:

  • Punktutsug vid arbetsplatsen för att fånga damm och ångor från härdplaster
  • Engångshandskar vid alla behandlingar där huden kan exponeras för kemikalier
  • Skyddskläder som täcker armarna och rena kläder för varje arbetsdag
  • Anmälan till miljöförvaltningen om du använder skärande eller stickande verktyg
  • Tjänstbarhetsintyg om du arbetar med metakrylater eller andra härdplaster
  • Dokumenterad rutin för sterilisering av återanvändbara instrument
  • Hälsodeklaration som kunder fyller i före första behandlingen

Starta smartare med rätt marknadsföring och admin

När tekniken sitter och säkerheten är på plats handlar det om att få in betalande kunder. Många nybörjare gör misstaget att prissätta för lågt i tron att det lockar fler. Men om du tar 300 kronor för en behandling som tar två timmar och kostar 70 kronor i material har du kvar 115 kronor i timmen före skatt. Det räcker inte för att bygga ett hållbart företag.

Sätt priser som täcker din tid, material, lokalhyra eller hemmakontor, marknadsföring och en buffert för oförutsedda utgifter. En rimlig prispunkt för en erfaren nagelterapeut ligger mellan 500 och 800 kronor beroende på behandling och geografiskt läge. Som nyexaminerad kan du börja något lägre för att bygga portfölj, men sikta på att höja priset inom sex månader när du fått in rutin.

Visuell marknadsföring är din starkaste kanal. Naglar är en visuell produkt, och potentiella kunder vill se resultat innan de bokar. När du väl har tekniken på plats gäller det att nå ut, där video är ett kraftfullt verktyg för att visa din yrkesskicklighet. Filma behandlingsprocessen, visa före- och efterbilder i realtid och förklara vad som händer. Det bygger förtroende och visar att du har kunskap.

Betallösningar måste vara smidiga. Om kunder måste swisha och du bokför manuellt förlorar du tid som kunde gå till behandlingar. Genom att investera i smidiga betalningar och bokföring i salongen kan du automatisera fakturering, få överblick över kassaflödet och slippa administrativ stress. Det höjer också din professionalism i kundens ögon.

Här är en steg-för-steg guide för att gå från certifiering till första bokade kunden:

  1. Slutför din utbildning och få ditt certifikat klart
  2. Anmäl verksamheten till Skatteverket och eventuellt miljöförvaltningen
  3. Skaffa försäkring för din verksamhet och kontrollera att hemförsäkringen täcker yrkesverksamhet
  4. Köp in nödvändiga produkter och utrustning, inklusive punktutsug och skyddsutrustning
  5. Skapa profiler på Instagram och Facebook med tydlig beskrivning av tjänster och priser
  6. Erbjud rabatterade övningsbehandlingar till 10–15 personer i utbyte mot recensioner och bilder
  7. Publicera före- och efterbilder löpande, filma processer och dela kundomdömen
  8. Sätt upp ett enkelt bokningssystem, antingen via extern tjänst eller sociala medier
  9. Bestäm dina ordinarie priser och kommunicera dem tydligt på alla kanaler
  10. Boka in din första betalande kund och leverera professionell service från start

När du börjar få fler bokningar och kanske till och med överväger att anställa någon blir kultur och struktur viktigt. Att bygga kultur när du växer från solo till team kräver tydliga rutiner och gemensamma värderingar kring kvalitet och kundbemötande. Men det är ett lyxproblem som kommer när du redan har en lönsam verksamhet igång.

Ditt nya yrkesliv väntar runt hörnet

Onlineutbildning är ofta den snabbaste och mest kostnadseffektiva vägen till lönsamhet om du har disciplin att driva studierna framåt på egen hand. Du sparar tiotusentals kronor, slipper restid och kan börja ta betalande kunder månader tidigare än med traditionell skola. Men den ekonomiska fördelen försvinner om du skummar över säkerhet och lagkrav. Punktutsug, tjänstbarhetsintyg och korrekt hygienrutin är inte bara krav från myndigheter utan förutsättningar för att du ska kunna arbeta i branschen långsiktigt.

Börja din resa idag genom att göra en egen budget. Räkna på vad utbildningen kostar, hur snabbt du realistiskt kan ta dina första kunder och vilket pris du behöver ta för att nå lönsamhet inom sex månader. Jämför olika utbildningsalternativ, kolla vilka som inkluderar startkit och handledning, och läs recensioner från tidigare elever. Med rätt förberedelse och en klar ekonomisk plan kan du vara igång med ditt nya yrkesliv snabbare än du tror.

Posted on

Visuell marknadsföring för entreprenörer – så använder du film och video för att bygga ditt varumärke

Film är inte längre en lyxvara, det är din viktigaste säljare

Jag minns fortfarande den första ”företagsfilmen” vi producerade i ett av mina tidiga bolag. Det var en dyr och plågsamt stel historia som involverade en inhyrd studio, manus som kändes helt onaturligt och ett slutresultat som ingen av oss egentligen var stolt över. Den filmen genererade exakt noll affärer. På den tiden var video en lyxvara reserverad för företag med stora marknadsföringsbudgetar. Idag är spelplanen helt annorlunda. Film och video är inte bara tillgängligt för alla, det har blivit det enskilt viktigaste verktyget för att bygga förtroende, visa upp värde och skapa ett varumärke som människor faktiskt bryr sig om. I den här artikeln ska jag bryta ner hur du som entreprenör kan, och måste, använda rörlig bild för att växa, oavsett om din budget är tusen kronor eller hundratusen.

Varför video är ett måste för ditt varumärke

Förr var text och stillbilder kung, men idag har film tagit över tronen. Anledningen är enkel: film kombinerar ljud, bild och berättande på ett sätt som inget annat medium kan. Det fångar uppmärksamhet i ett ständigt brusande digitalt flöde och skapar ett starkare känslomässigt engagemang. Men video handlar om mer än bara att demonstrera en produkt. Det handlar om att bygga en relation. När potentiella kunder får se ansiktena bakom varumärket, höra grundarens passionerade berättelse eller se en glimt av den dagliga verksamheten, humaniseras företaget. Det blir mer än bara en logotyp och en webbplats. Det blir något verkligt och pålitligt. Detta är en central del av att bygga inte bara ett varumärke, utan också en framgångsrik företagskultur som lyser igenom i all er kommunikation. En video med ett kundcase där en nöjd kund berättar om sin upplevelse är oändligt mycket mer övertygande än ett textcitat på en hemsida. Du skapar inte bara en transaktion, du bygger en lojal följare.

Skapa en videostrategi som ger resultat

Innan du ens tänker på kameror och ljussättning måste du ha en plan. En video utan strategi är bara en dyr hobby. Att ha koll på finanserna är A och O, och det finns smarta sätt att förenkla företagets betalning och bokföring för att frigöra kapital till marknadsföring. För att säkerställa att din investering, oavsett storlek, faktiskt leder till resultat, behöver du svara på några grundläggande frågor.

Definiera ditt syfte och din målgrupp

Börja med det viktigaste: Varför gör du den här filmen? Är målet att informera om en ny tjänst, bygga varumärkeskännedom, driva försäljning eller utbilda befintliga kunder? Samtidigt måste du ha en knivskarp bild av vem du pratar med. En video riktad till unga tech-entusiaster kommer se och låta helt annorlunda än en som riktar sig till ekonomichefer i tillverkningsindustrin. Att förstå din målgrupps behov och intressen är avgörande för att skapa ett budskap som träffar rätt. Investeringar, oavsett om det handlar om marknadsföring eller att skaffa tjänstebil som entreprenör, måste alltid utgå från ett tydligt affärsmål.

Välj rätt format för ditt budskap

Företagsfilm är ett brett begrepp. Beroende på ditt syfte och din målgrupp finns det en mängd olika format att välja mellan. Som experter på företagsfilm påpekar, kan formatet variera från informativa filmer som presenterar företaget till korta, slagkraftiga klipp för sociala medier. Några populära format inkluderar reklamfilmer, kundcase som bygger trovärdighet, och instruktionsvideor som visar hur din produkt fungerar. Valet av format beror helt på vad du vill uppnå och var din publik befinner sig.

Planera för en tydlig uppmaning till handling

En video utan en tydlig uppmaning till handling (Call to Action, CTA) är som en säljare som håller en fantastisk presentation och sedan bara går därifrån utan att be om ordern. Du måste guida tittaren till nästa steg. Vad vill du att de ska göra direkt efter att ha sett filmen? ”Besök vår hemsida för att läsa mer”, ”Boka ett kostnadsfritt strategisamtal”, ”Ladda ner vår guide” eller ”Följ oss på Instagram för fler tips”. En tydlig och konkret CTA förvandlar din video från passiv underhållning till ett aktivt marknadsföringsverktyg som driver ditt företag framåt.

Hur du producerar din video från DIY till proffshjälp

Den goda nyheten är att du inte behöver en Hollywood-budget för att börja. Beroende på dina resurser och ambitioner finns det flera vägar att gå. Kanske arbetar du från ett hemmakontor eller så vill du utveckla ditt företag på ett kontorshotell; oavsett vilket kan du producera effektiv video.

Kom igång själv med liten budget

Med dagens teknik har du en fullt kapabel filmkamera i fickan. Din smartphone kan producera fantastiskt material om du bara tänker på några grundläggande saker. Se till att ha bra belysning, undvik motljus och investera i en liten extern mikrofon för att garantera klart ljud. Tänk på att dålig ljudkvalitet är det vanligaste misstaget som förstör en annars bra video. För redigering och grafik finns det otroligt kraftfulla och användarvänliga verktyg. Plattformar som Canva för små till medelstora företag har revolutionerat detta genom att erbjuda mallar och dra-och-släpp-funktioner som gör att vem som helst kan skapa professionellt och varumärkesanpassat innehåll, vilket sparar både tid och pengar.

Person som filmar med en smartphone på ett stativ i en hemmamiljö.
Med dagens mobiltelefoner kan du producera högkvalitativ video för din marknadsföring utan en stor budget.

När det är dags att anlita proffs

När du vill ta din visuella marknadsföring till nästa nivå, producera en reklamfilm eller skapa en mer komplex företagsberättelse, är det dags att anlita proffs. Att hitta rätt byrå är lika viktigt som att hitta den bästa rekryteringsfirman för ditt företag; det handlar om att hitta en partner som förstår er vision. En bra produktionsbyrå hjälper dig att förfina din strategi och omvandla dina affärsmål till en fängslande berättelse. Att samarbeta med en partner som behärskar den strategiska processen bakom framgångsrik filmproduktion är en ovärderlig investering som säkerställer att din vision blir en film som inte bara ser bra ut, utan som också levererar verklig avkastning.

Professionell filmkamera uppställd på en inspelningsplats.
För mer komplexa projekt säkerställer en professionell produktionsbyrå att din vision förverkligas med högsta kvalitet.

Framtidens film är redan här

Samtidigt som traditionell film blir allt viktigare, öppnar ny teknik som CGI (Computer-Generated Imagery) upp helt nya världar. CGI innebär att man skapar fotorealistiska bilder och animationer digitalt, vilket är kärnan i modern visuell varumärkeskommunikation med CGI. Fördelarna för en entreprenör är enorma. Tänk dig att kunna skapa en ”digital tvilling” av din nya produkt och visa upp den i tio olika virtuella hem utan att behöva bygga ett enda fysiskt showroom. När den digitala modellen väl är skapad kan den återanvändas i oändliga kampanjer, med nya färger, material eller i helt nya miljöer, till en bråkdel av kostnaden för en ny fotografering. Det ger en oslagbar flexibilitet, betydande kostnadsbesparingar i längden och en visuell kvalitet som kan vara omöjlig att skilja från verkligheten. Jag har sett startups använda denna teknik för att skapa fantastiskt marknadsmaterial långt innan de ens haft en färdig fysisk prototyp, vilket ger dem ett enormt försprång.

Dags att trycka på inspelningsknappen

Låt inte allt detta skrämma dig. Resan mot att bli en mästare på visuell marknadsföring börjar inte med dyra kameror eller komplexa strategidokument. Den börjar med ett beslut att börja kommunicera mer visuellt. Ta upp din telefon idag. Spela in en 30 sekunder lång video där du presenterar dig själv. Det kan vara så enkelt som: ”Hej! Jag är Anna och grundade Innovate Solutions för att jag brinner för att hjälpa småföretag att växa. Vårt mål är att hjälpa dig med smarta digitala marknadsföringsstrategier. Följ oss för fler tips!” Publicera den. En välgjord film kan ge ditt varumärke en fördel, men resan mot tusentals visningar och engagerade kunder börjar med ett enda tryck på inspelningsknappen. I slutändan handlar det inte om teknisk perfektion, det handlar om mänsklig anslutning. Video är din direkta länk till dina kunders hjärtan och hjärnor. Använd den.